
Với tình hình giá nhà khoảng 3 năm trở lại đây, đặc biệt là giá nhà tại các thành phố lớn như Hà Nội hoặc TP.HCM, việc vay ngân hàng đã trở thành điều gần như hiển nhiên với không ít gia đình muốn mua nhà. Trong bối cảnh nhiều ngân hàng có các gói vay ưu đãi, việc vay tiền mua nhà trả góp cũng không hẳn là quá khó nếu vợ chồng có thu nhập ổn định.
Tuy nhiên, vay được tiền là 1 chuyện, duy trì được khả năng trả nợ lại là chuyện khác. Đặc biệt là khi khoản vay bị áp lãi suất thả nổi. Áp lực chắc chắn khó tránh khỏi, không ai muốn bán nhà để trả khoản vay mua chính căn nhà ấy. Nhưng trong nhiều trường hợp, đó lại là lựa chọn tốt nhất.
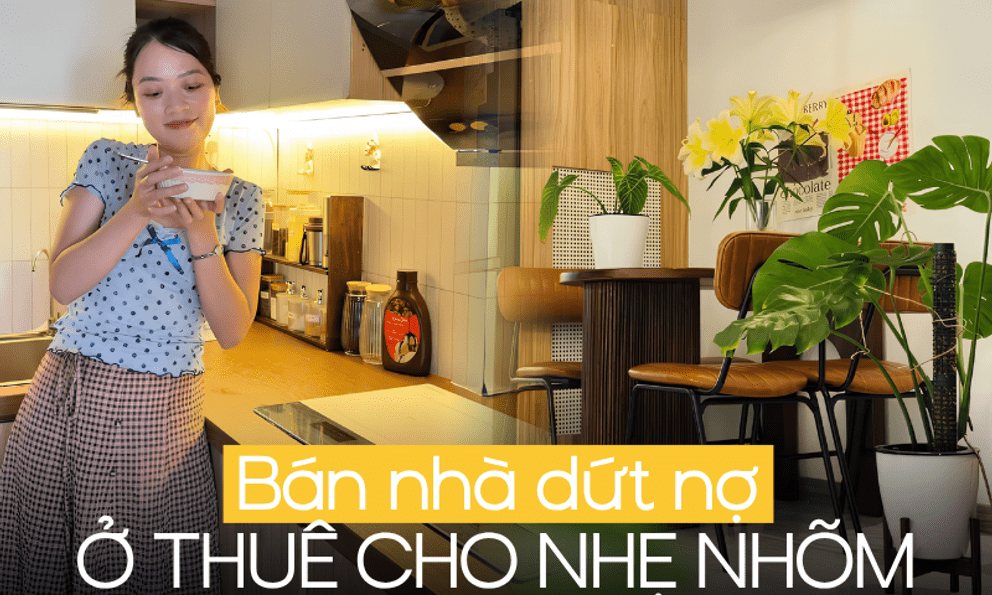
Vợ chồng Thúy Liễu (sinh năm 1995) ở TP.HCM là một trong số đó. Năm 2022, vợ chồng Thúy Liễu quyết định mua căn hộ rộng 51m2 thuộc dự án Bcons Polygon ở TP.HCM với giá 2 tỷ đồng. Ở thời điểm đó, cả 2 có 400 triệu và phải vay ngân hàng 1,6 tỷ đồng trong vòng 30 năm với mức lãi suất ưu đãi 5,5%/năm trong 2 năm đầu.
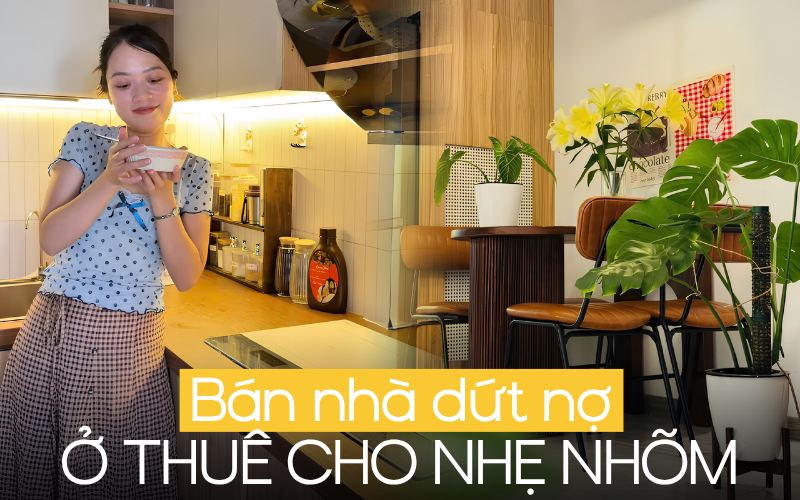
Bị sa thải, thu nhập giảm 50% nên quyết định bán nhà cho dứt nợ
Thúy Liễu cho biết căn hộ 51m2 này được vợ chồng cô mua theo hình thức dự án, nghĩa là trong 2 năm đầu (khoảng thời gian lãi suất ưu đãi 5,5%/năm), chủ đầu tư hỗ trợ lãi suất và ân hạn trả nợ trong thời gian chưa nhận nhà. Khi vợ chồng Thúy Liễu nhận nhà vào năm 2024, khoản vay bị áp lãi suất thả nổi 9,25%/năm. Mỗi tháng, vợ chồng cô phải trả gần 17 triệu cả tiền gốc và tiền lãi cho khoản vay mua nhà, tương đương 50% thu nhập.
“Lãi suất 9,25%/năm và 17 triệu trả nợ hàng tháng thực sự là áp lực tài chính rất lớn với vợ chồng mình ở thời điểm đó. Lúc ấy bọn mình đều là nhân viên văn phòng, thu nhập gần như không tăng được mấy. Vừa chi tiêu sinh hoạt, vừa trả nợ, tháng nào có hiếu hỷ hoặc con ốm thì dòng tiền âm luôn và lúc đó, 2 vợ chồng cũng không có khoản tiết kiệm nào khác.
Nhưng 2 đứa vẫn cố động viên nhau và tìm đủ cách để co kéo chi phí sinh hoạt. Mình chuyển trường cho con để giảm học phí, chi tiêu tằn tiện hơn, cố gắng vượt qua những tháng ngày nợ nần với hy vọng sẽ trả được nợ càng sớm càng tốt.
Sau khoảng 1 thời gian tìm hiểu thì mình chọn phương án vay vốn ở 1 ngân hàng Big4 để chuyển nợ. Lãi suất giảm còn 6%/năm, số tiền phải trả hàng tháng giảm xuống còn 10 triệu cả gốc và lãi” - Thúy Liễu chia sẻ.
Sau khi chuyển nợ và giảm số tiền phải trả hàng tháng, cặp vợ chồng sinh năm 1995 này đã bắt đầu “có hy vọng” hơn trong việc duy trì khả năng trả nợ và giữ nhà. Tuy nhiên, việc Thúy Liễu bị cắt giảm nhân sự lại bất ngờ xảy ra. Một lần nữa, 2 vợ chồng lại rơi vào cảnh áp lực nợ nần vì lúc này, thu nhập của gia đình giảm hẳn 50%. Suy nghĩ về việc bán nhà cho dứt nợ bắt đầu được cả 2 tính toán, bàn bạc nghiêm túc hơn.
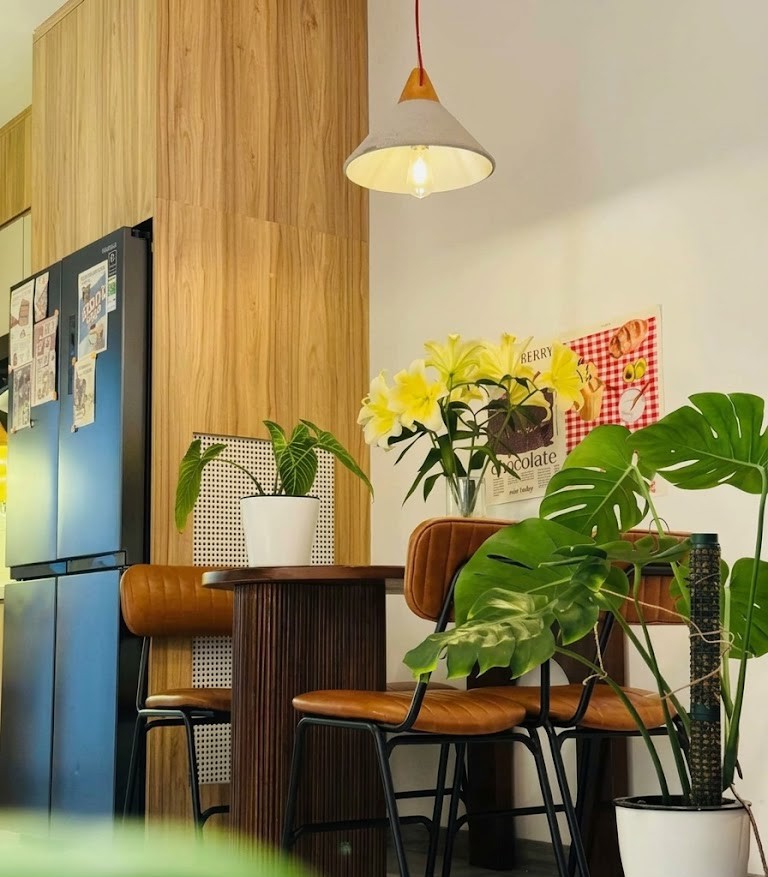
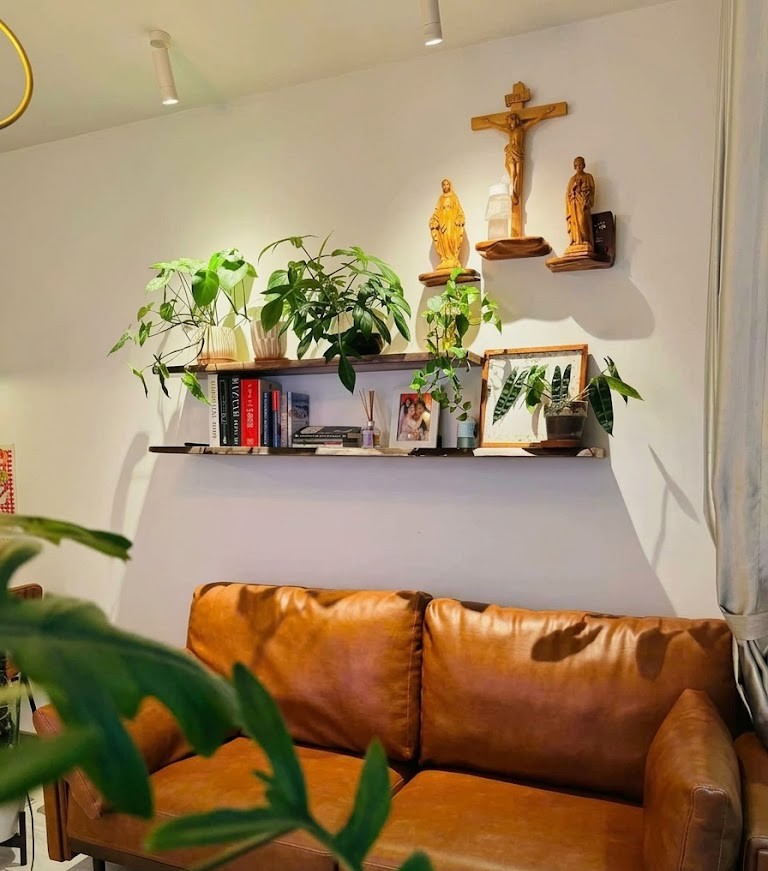
“Mình cố gắng tìm việc nhưng không có kết quả, thị trường lao động trong ngành của mình bị chững, sau 2 tháng như thế thì mình quyết định chuyển hướng học nghề. Ban đầu, bọn mình từng nghĩ đến việc cho thuê căn hộ 51m2 rồi cả nhà đi thuê chỗ rẻ hơn để ở. Nhưng giá cho thuê cũng chỉ được 6-6,5 triệu/tháng, và nếu nhà mình đi thuê thì cũng tốn 4-5 triệu/tháng rồi.
Chưa kể khi cho người khác thuê, họ cũng không giữ gìn nhà cho mình, muốn bán giá tốt thì cũng phải sửa sang lại, lại tốn thêm chi phí, tính đi tính lại vẫn không lợi hơn là bao nên bọn mình quyết định bán nhà. Đó là lựa chọn tốt nhất trong hoàn cảnh của tụi mình” - Thúy Liễu kể và tiết lộ cô kỳ vọng bán nhà với giá 2,35 tỷ đồng nhưng cuối cùng chỉ bán được 2,2 tỷ.
Khoản tiền bán nhà đủ để vợ chồng Thúy Liễu trả hết khoản vay và vẫn dư thêm 1 ít để ổn định lại cuộc sống.
Thuê nhà 12 triệu/tháng vừa ở, vừa kinh doanh và không nghĩ đến việc mua nhà nữa
Sau khi hoàn tất thủ tục bán nhà, Thúy Liễu cho biết hiện tại, gia đình cô đang thuê 1 căn shophouse với giá 12 triệu/tháng để ở và kết hợp kinh doanh. Dù thu nhập của gia đình vẫn chưa phục hồi do việc kinh doanh chưa vào guồng, nhưng cả 2 vẫn cảm thấy nhẹ nhõm vì đã gỡ được áp lực nợ nần.
“Mình vừa gỡ được tảng đá đè lên vai suốt mấy năm qua nên cảm giác nhẹ nhõm, thong thả nhiều hơn là nuối tiếc. Phần tiền dư ra từ việc bán nhà, mình dùng làm vốn và trang trải sinh hoạt thời gian đầu khi dòng tiền từ việc kinh doanh chưa ổn định” - Thúy Liễu chia sẻ.
Nhìn lại hành trình mua nhà và bán nhà trong vỏn vẹn 4 năm, Thúy Liễu cho biết mục tiêu của 2 vợ chồng là ưu tiên ổn định thu nhập và tích lũy thay vì tiếp tục đặt mục tiêu mua nhà. Thậm chí, có khả năng gia đình cô sẽ không mua nhà lại nữa.
“Chắc là bọn mình sẽ ở thuê thôi chứ không mua nhà lại nữa, ít nhất trong 3-5 năm tới là như vậy, giờ cứ nghĩ đến cảnh nợ nần là thấy sợ. Mình không còn đặt nặng vấn đề phải có nhà ở thành phố hay phải mua nhà để an cư lạc nghiệp nữa vì áp lực trả nợ quá lớn thì thực sự cũng không thể an cư được” - Thúy Liễu bộc bạch..
Cô cũng thừa nhận sai lầm lớn nhất của hai vợ chồng là vay quá nhiều trong khi không có khoản dự phòng đủ lớn và chưa đánh giá đúng khả năng tài chính của mình.
Nếu được quay lại thời điểm chuẩn bị ký khoản vay, Thúy Liễu cho biết cô sẽ dành nhiều thời gian hơn để tìm hiểu về lãi suất cố định, lãi suất thả nổi và tham khảo ý kiến từ nhiều người trước khi quyết định. Quan trọng hơn, cô sẽ không lựa chọn phương án vay tới 80% giá trị căn nhà như trước. Từ trải nghiệm của bản thân, Thúy Liễu cho rằng người mua nhà lần đầu nên nhìn khoản vay dưới góc độ dòng tiền dài hạn, thay vì chỉ tính xem mình có đủ tiền trả hàng tháng ở thời điểm hiện tại hay không.
“Đối với các bạn đang chuẩn bị vay ngân hàng mua nhà, mình chỉ muốn khuyên các bạn cân nhắc thật kỹ về lãi suất, thu nhập, dòng tiền, khoản dự phòng. Và cho dù bất cứ hoàn cảnh nào cũng đừng bao giờ vay trên 50% giá trị căn nhà, đừng để khát khao sở hữu nhà làm lu mờ lý trí” - Thúy Liễu chia sẻ.
Ngọc Linh, Ảnh: NVCC