
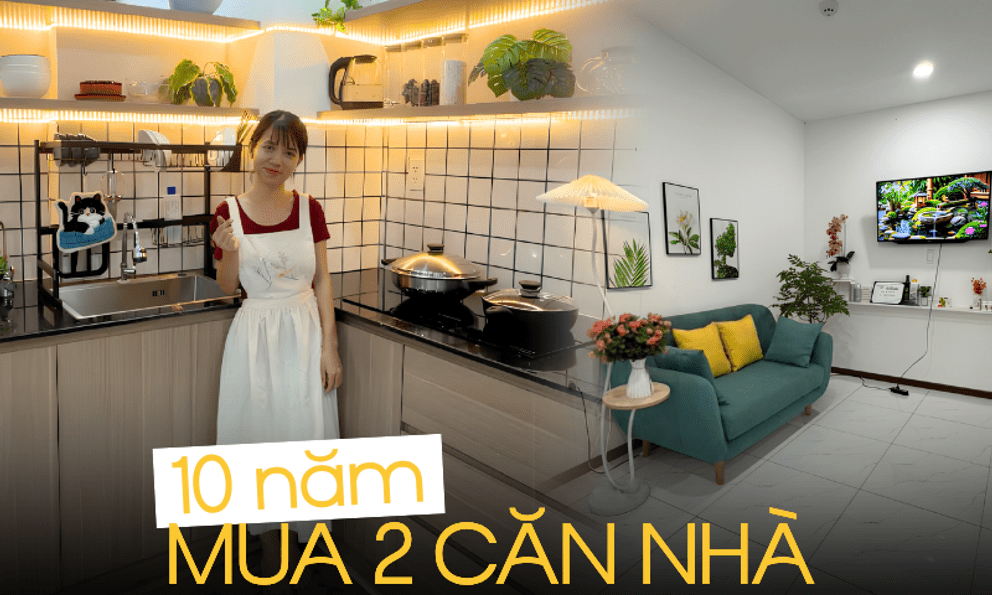
10 năm qua mình đã làm được gì?
Với nhiều người, câu trả lời có thể là những thành tựu trong công việc, những thay đổi trong đời sống cá nhân, đơn cử như việc từ trạng thái độc thân chuyển sang “đã lập gia đình”. Còn với Khánh Ly - Cô gái sinh năm 1992, hiện đang sinh sống và làm việc tại TP.HCM, 10 năm vừa qua không có nhiều thay đổi, ngoại trừ việc đã thoát cảnh ở trọ và bắt đầu nhận ra những bài học trên hành trình đầu tư BĐS.
Hiện tại, ở tuổi 34, Khánh Ly cho biết mình vẫn còn độc thân, công việc cũng có nhiều biến động nhưng không thể gói gọn trong 2 từ “thăng tiến”. Thành tựu lớn nhất mà cô đạt được là một căn hộ rộng 52m2 ở Tân Uyên (trước đây thuộc Bình Dương, giờ là TP.HCM).
Mua căn nhà đầu tiên năm 24 tuổi với 10 triệu trong tay, 7 năm sau mua căn thứ 2
Căn hộ 52m2 thiết kế 1+1 mà Khánh Ly đang ở không phải là căn nhà đầu tiên mà cô mua.
Cách đây 10 năm, vào năm 2016, Khánh Ly từng mua một căn hộ ở khu công nghiệp VSIP 1 thuộc Bình Dương cũ (nay là TP.HCM). Căn hộ này rộng 30m2, giá 250 triệu đồng và Khánh Ly mua khi trong tay chỉ có đúng 10 triệu. Ở thời điểm đó, mức lương hàng tháng của cô là 6 triệu. Mặc dù tài chính còn eo hẹp, Khánh Ly của năm 24 tuổi vẫn quyết định “liều”, vay 240 triệu của người thân, bạn bè để mua căn nhà đầu tiên vì quá chán cảnh ở trọ.
“Năm 2016 là mình 24 tuổi, mới đi làm được 2 năm. Lương khi ấy chỉ có 6 triệu/tháng, nên 2 năm mình mới tiết kiệm được 10 triệu. 250 triệu với mình khi đó là số tiền rất lớn, nhưng nếu đó là tiền để mua căn nhà của riêng mình, mình lại nghĩ khác. Dù trong tay có đúng 10 triệu, phải vay tới 240 triệu mới đủ mua nhà, nhưng mình luôn tin là cứ chăm chỉ làm việc, tiết kiệm thì khoản nợ 240 triệu ấy không thể làm mình vỡ nợ được, thế là mình quyết định vay tiền người thân bạn bè. May mắn là không phải vay ngân hàng nên cũng giảm được gánh nặng về phần tiền lãi.
Nếu gọi đó là “mua nhà bằng niềm tin” thì cũng không sai. Vì ở thời điểm ấy, lương mình không cao, kinh nghiệm quản lý tài chính hay mua nhà cũng không có, chỉ có quyết tâm thoát cảnh ở thuê thôi vì ở trọ, không gian sống chật hẹp, mùa mưa thì ẩm mốc, mùa hè thì nóng” - Khánh Ly chia sẻ.
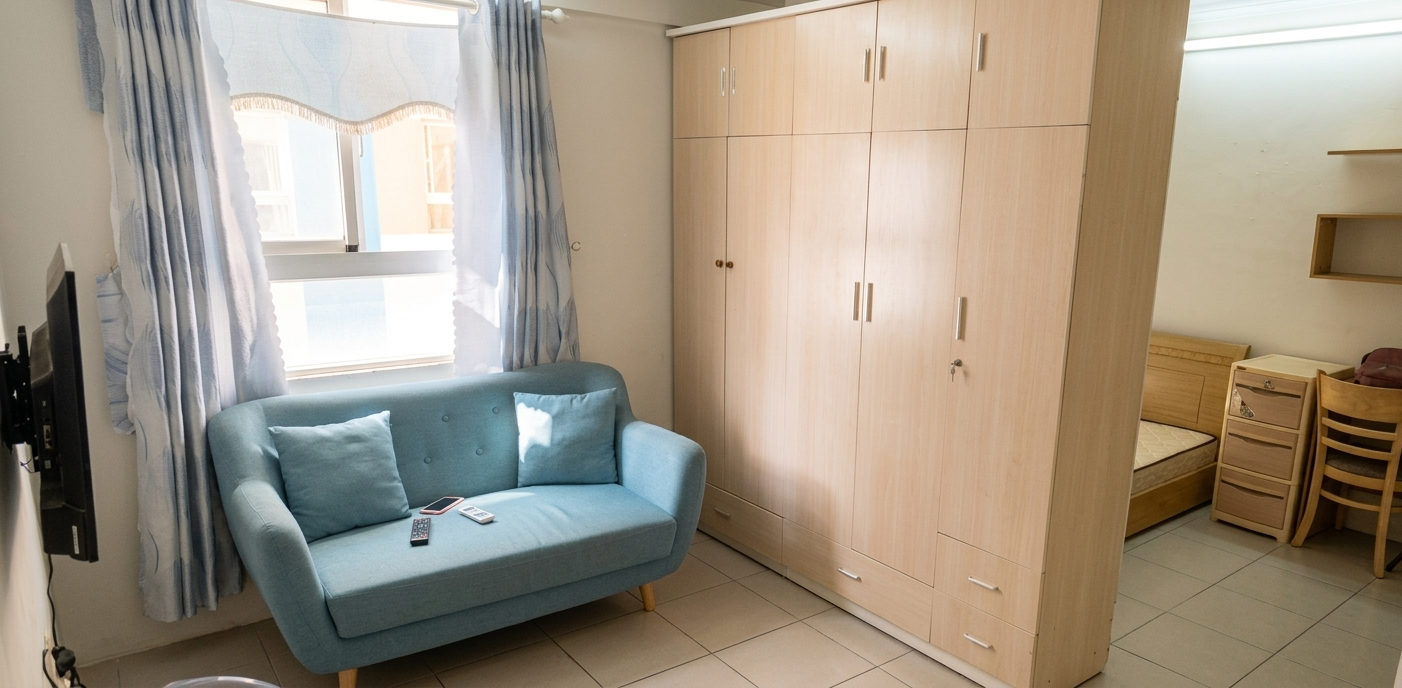
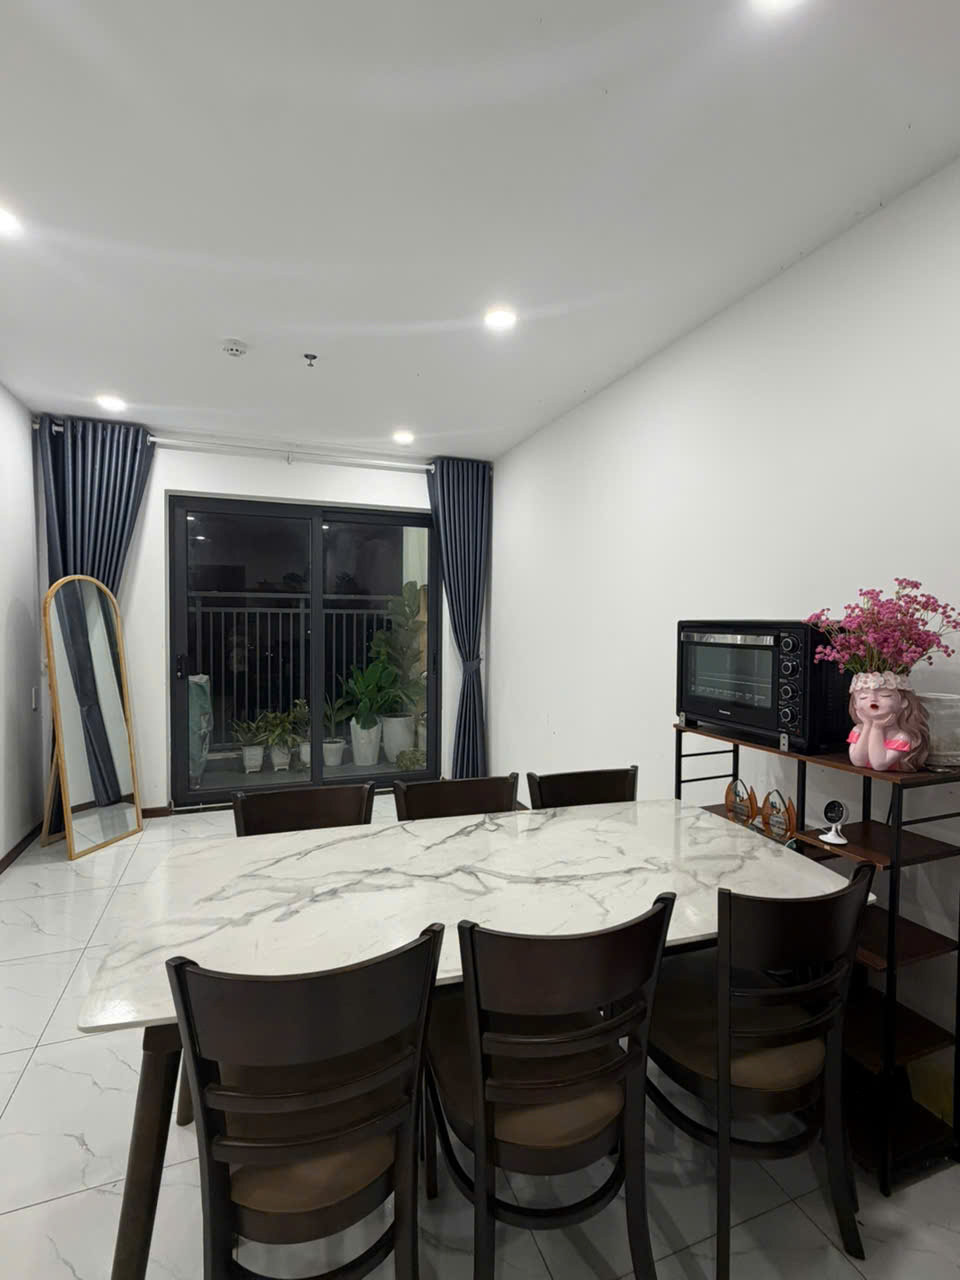
Đến năm 2019, cô đã trả hết 240 triệu tiền vay mua nhà. Tuy nhiên, hành trình mua nhà của Khánh Ly không dừng lại ở đó. Năm 2023, ở độ tuổi 31, cô quyết định mua thêm căn nhà thứ 2 - chính là căn hộ 1+1 mà hiện tại cô đang ở với mức giá 1,1 tỷ đồng.
“Ở thời điểm mình quyết định mua căn hộ thứ 2, dự án BĐS đó vẫn đang trong quá trình xây dựng chứ chưa bàn giao. Căn thứ 2 này mình vay hoàn toàn từ ngân hàng, tỷ lệ vay là 70% giá trị căn hộ, tương đương 770 triệu đồng, thời hạn vay 15 năm.
Đến đầu năm 2026, mình đã trả được 320 triệu, dư nợ còn lại là 450 triệu. Bây giờ khi lãi suất thả nổi lên đến 12%, số tiền mình phải trả hàng tháng là 4,3 triệu đồng - cũng không phải áp lực gì quá lớn vì nó chỉ chiếm khoảng 26% thu nhập của mình” - Khánh Ly bộc bạch.
Như vậy trong vòng 10 năm, Khánh Ly đã mua được 2 căn nhà ở TP.HCM. Ban đầu, dự định của cô là 1 căn để ở, 1 căn để cho thuê. Tuy nhiên vì muốn “chấm dứt” đời sống công sở trước năm 40 tuổi, nên cô đã quyết định bán căn hộ đầu tiên để “quy hoạch lại cuộc sống”.
“Ban đầu dự định của mình là tìm kiếm thêm thu nhập thụ động, 1 căn để ở, 1 căn mình cho thuê, khi hết độ tuổi lao động sẽ lãnh lương hưu, đồng thời đầu tư thêm chứng chỉ quỹ, mua bảo hiểm tư nhân để làm các lớp dự phòng cho tuổi già của mình. Tuy nhiên sau đó mong muốn của mình thay đổi, mình có kế hoạch rời khỏi cuộc sống văn phòng trước 40 tuổi, làm công việc tự do. Mình dành 1 khoảng thời gian nghỉ ngơi để quy hoạch lại cuộc đời, trong đó bao gồm cả bức tranh về tài chính của mình, mình đã bán căn đầu tiên, giữ lại căn thứ 2 để ở” - Khánh Ly bộc bạch.
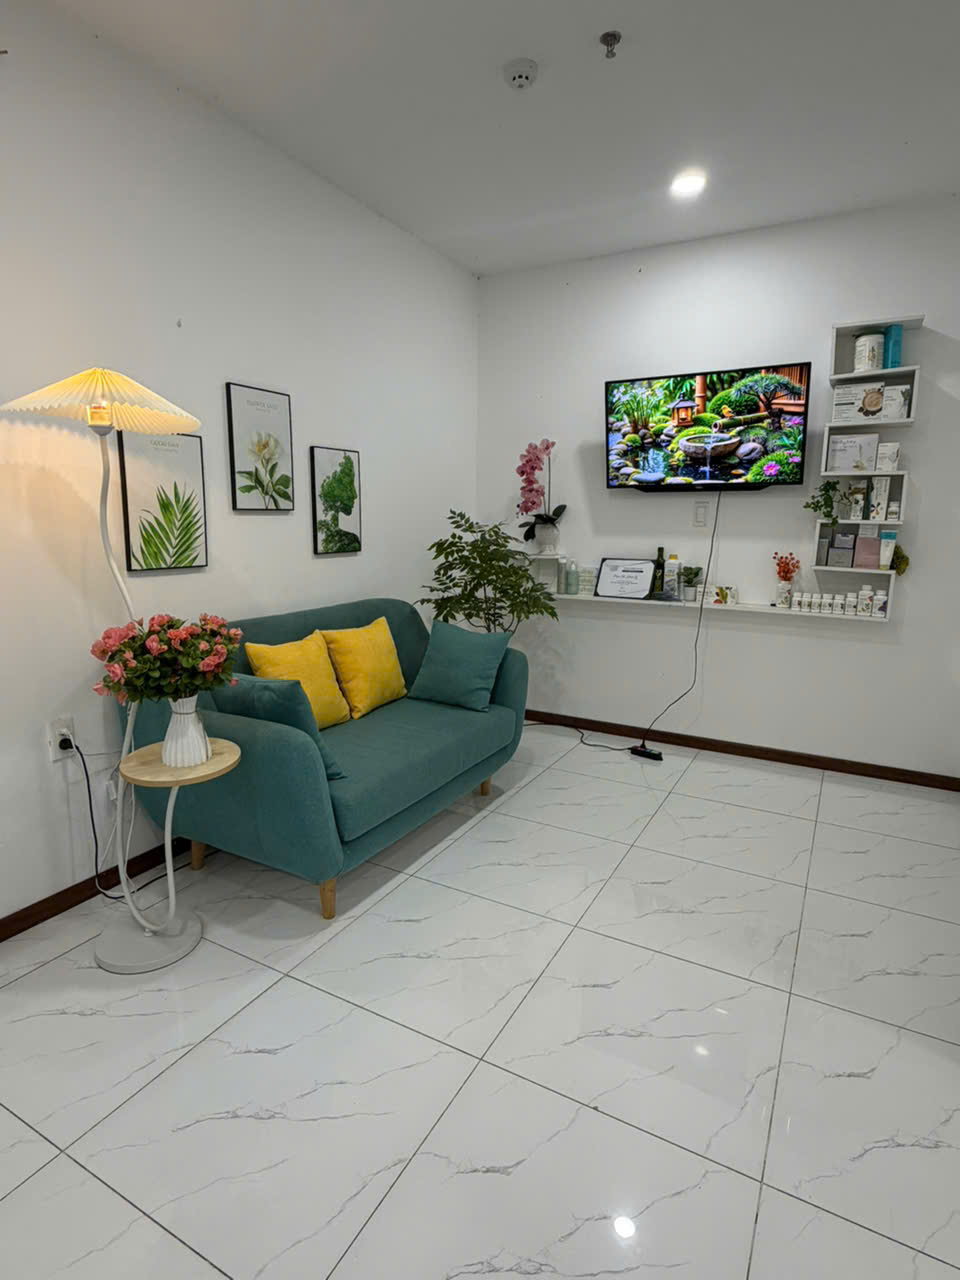
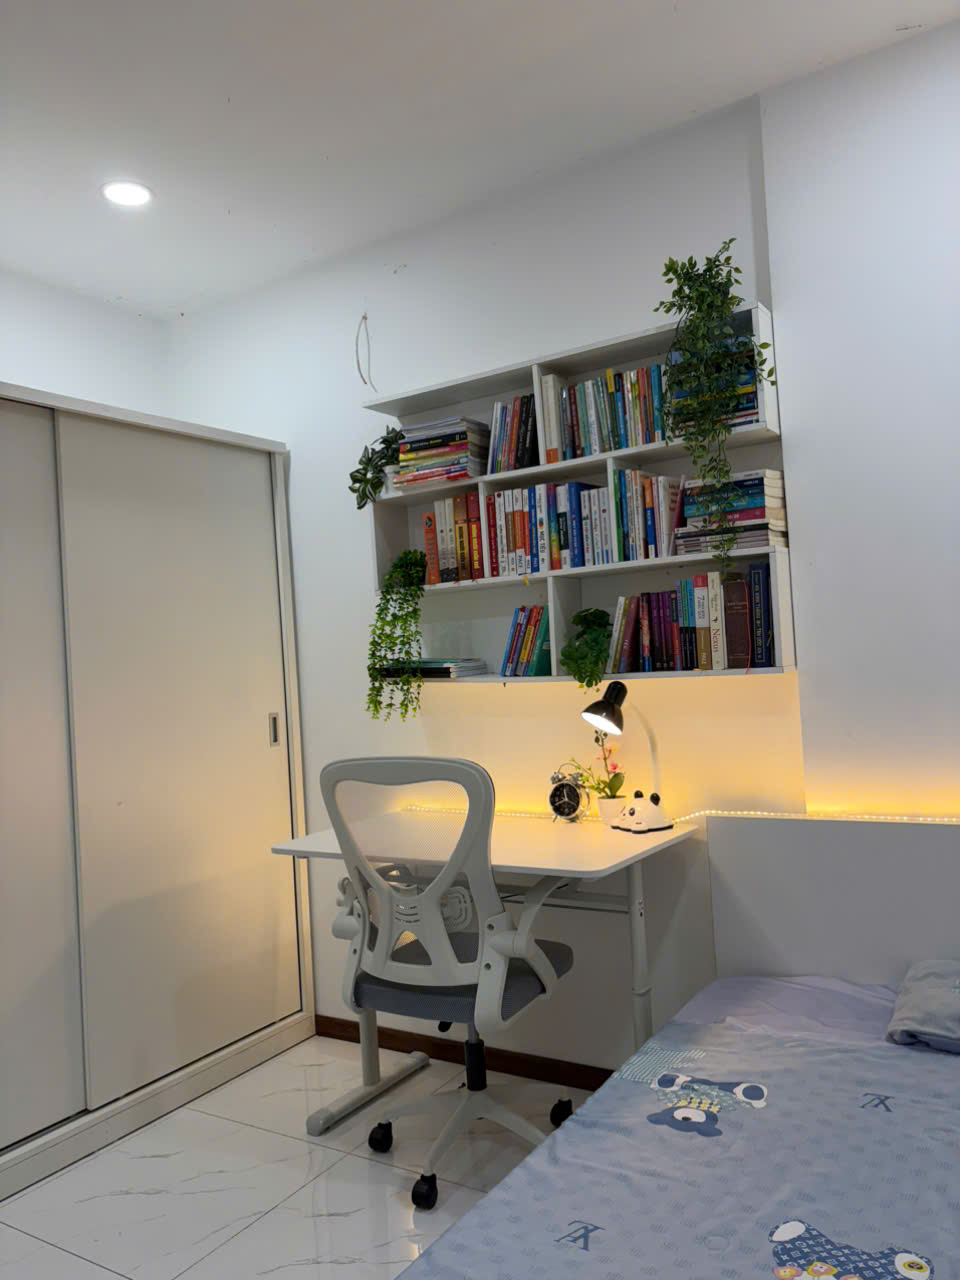
Kinh nghiệm của người mua 2 căn nhà trong 10 năm
Nếu ở tuổi 24, Khánh Ly mua căn nhà đầu tiên “bằng niềm tin mình sẽ không vỡ nợ”, thì đến căn nhà thứ 2 ở tuổi 31, tư duy chọn nhà và cân đối tài chính của cô đã khác: Trưởng thành hơn, tính toán cụ thể hơn về khả năng trả nợ, vị trí căn hộ và giá trị sử dụng lâu dài.
“Với mình, không có căn nhà duy nhất và cũng không có căn nhà cuối cùng. Mình dùng bất động sản như một bước đệm để chinh phục mục tiêu. Ban đầu mình chọn căn diện tích nhỏ, sau đó chuyển sang căn lớn hơn, phù hợp với thu nhập của mình tại thời điểm mua nhà” - Khánh Ly chia sẻ.
Từ trải nghiệm của bản thân, Khánh Ly cho rằng người mua nhà không nhất thiết phải đặt mục tiêu ngay lập tức sở hữu một căn thật lớn hay một tài sản có giá trị cao. Với cô, căn nhà đầu tiên nên mua trong khả năng thay vì phải cố quá, sau đó khi thu nhập và khả năng tài chính đã được cải thiện, việc chuyển sang một căn nhà mới, rộng hơn, đẹp hơn và thuận tiện hơn là điều hoàn toàn có thể.
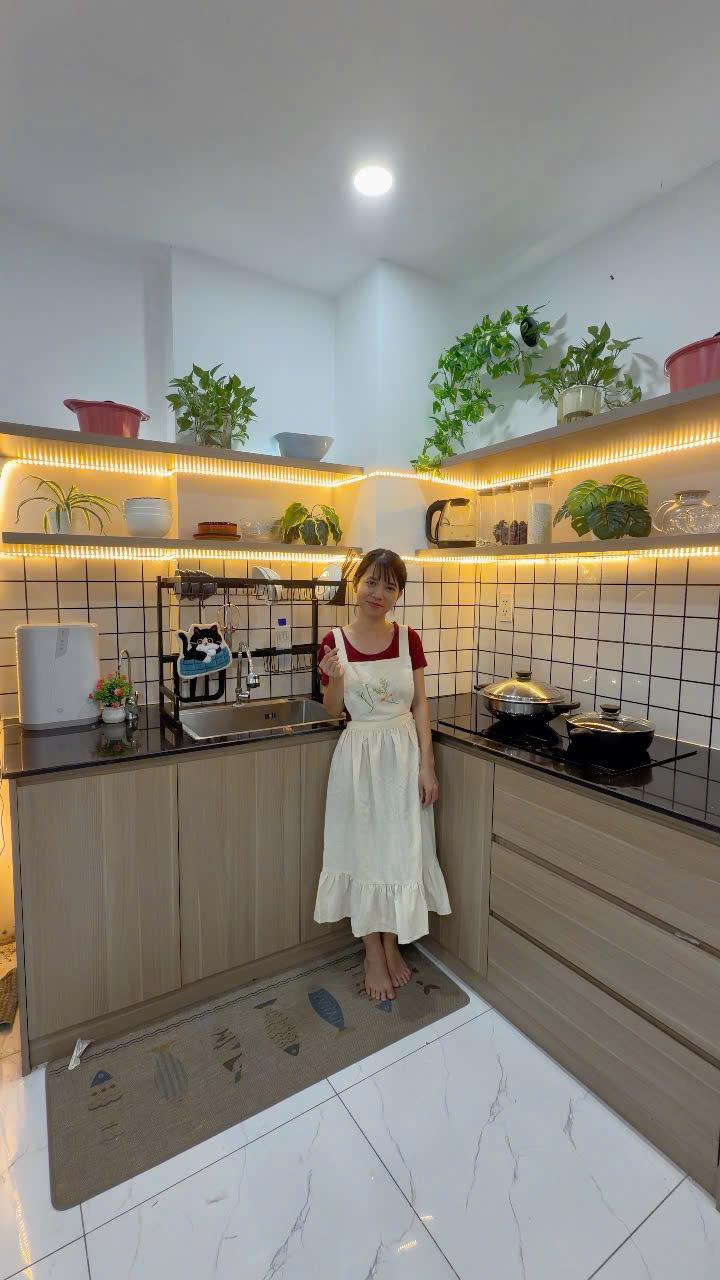
Kinh nghiệm mà Khánh Ly rút ra được sau 2 lần mua nhà là đặt ra một giới hạn về số tiền có thể trả hàng tháng. Khoản tiền trả góp, bao gồm cả phần lãi, không nên vượt quá mức chi phí thuê nhà mà bản thân đã xác định có thể chấp nhận.
“Vay vừa sức là khi tiền lãi và khoản trả góp hàng tháng không vượt quá định mức tiền thuê nhà mà mình đặt ra. Kịch bản xấu nhất là sau 15 năm mình mới trả hết nợ, thì sau đó, tài sản vẫn thuộc sở hữu của mình.
Còn về việc lựa chọn vị trí BĐS, mình chưa bao giờ ưu tiên khu vực trung tâm, một phần vì giá nhà ở đó sẽ rất cao. Thứ mình ưu tiên là khu vực mình định mua nhà có đủ điều kiện để đảm bảo cuộc sống được tối ưu hay không. Đó là đường xá thuận lợi, gần bệnh viên, siêu thị, trường học. Đồng thời cũng cần đảm bảo được phần nào về cơ hội nghề nghiệp. Như thời điểm năm 2023 mình mua căn hộ thứ 2 ở Bình Dương cũ, nơi đó đáp ứng được đủ tiêu chí mình đặt ra về 1 nơi để ở, nên mình vẫn chốt mua dù dự án chưa hoàn thiện. Bây giờ đường xá, giao thông và các khu vực xa trung tâm đang phát triển hơn, thì việc mua nhà xa trung tâm cũng không còn là rào cản nữa” - Khánh Ly phân tích.
Hiện tại đã có nhà để ở, vẫn đang gánh nợ nhưng không quá áp lực, Khánh Ly cho biết thứ cô đang tập trung là sức khỏe và cải thiện tình hình tài chính. Ở tuổi 34, Khánh Ly nhận ra việc vận động, ăn uống hợp lý, giải tỏa căng thẳng và ngủ đủ giấc không chỉ là chuyện chăm sóc bản thân, mà còn là nền tảng để cô có duy trì khả năng làm việc và theo đuổi những kế hoạch tài chính dài hạn.
“Trước đây mình chỉ lao vào làm việc kiếm tiền, không quan tâm đến sức khỏe hay việc kinh doanh đầu tư, chỉ cố tiết kiệm thật nhiều. Còn giờ 34 tuổi rồi thì mình nghĩ khác, tiết kiệm vẫn quan trọng nhưng không đủ. Mình đang cố gắng học đầu tư, tích lũy thêm 1 khoản để kinh doanh, đồng thời cải thiện sức khỏe và chăm sóc bản thân nữa. Vì suy cho cùng, nếu mình không khỏe thì chẳng có mục tiêu nào là khả thi nữa” - Khánh Ly chia sẻ.
Ngọc Linh, Ảnh: NVCC