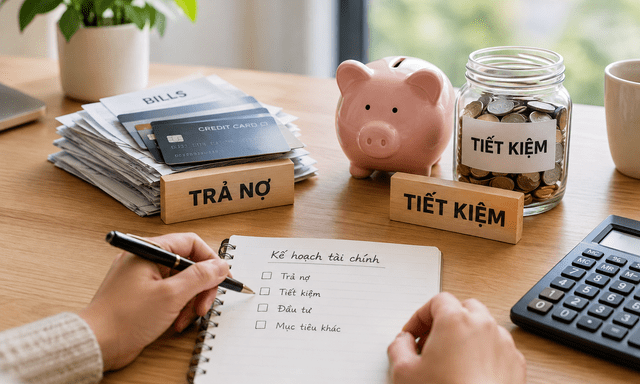

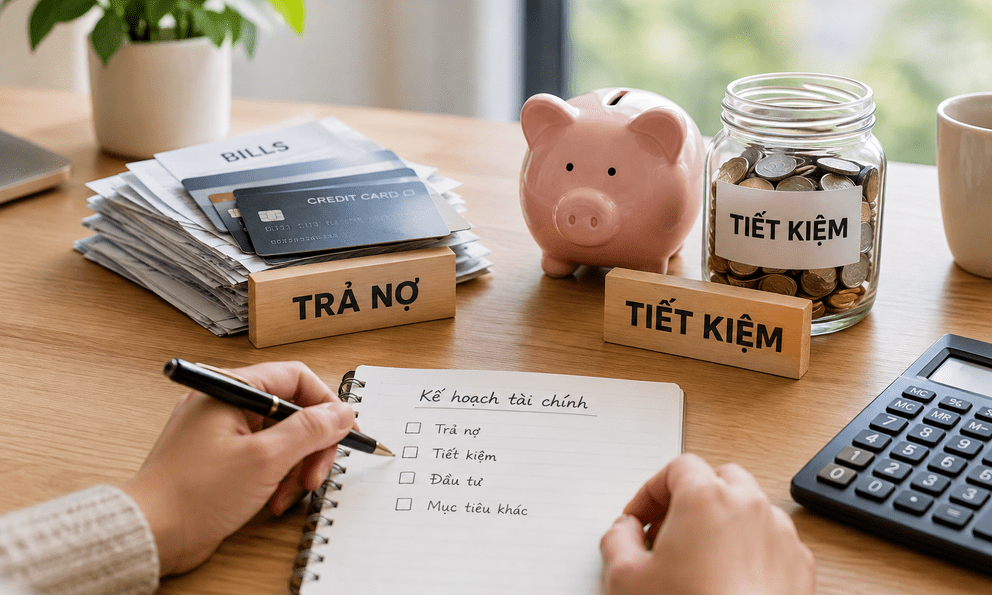
Thông thường, việc xử lý các khoản nợ lãi suất cao và xây dựng quỹ dự phòng đủ vững chắc nên được ưu tiên trước những mục tiêu lớn hơn như mua nhà hay dành một phần đáng kể thu nhập để đầu tư.
Một khảo sát năm 2026 do Freedom Debt Relief phối hợp với Money.com thực hiện, với đối tượng là những người đang có ít nhất 10.000 USD (hơn 260 triệu đồng) nợ tín chấp không bao gồm khoản vay sinh viên, đã tìm hiểu cách họ dự định sử dụng số tiền dư trong ngân sách hằng tháng. Hai lựa chọn phổ biến nhất là trả nợ và xây dựng quỹ tiết kiệm khẩn cấp. Hơn 40% người tham gia cho biết muốn đẩy nhanh tốc độ trả nợ, trong khi 20% ưu tiên tiết kiệm.
Mỗi người có một hoàn cảnh tài chính khác nhau, vì vậy không có một đáp án đúng cho tất cả. Tuy nhiên, ba câu hỏi dưới đây có thể giúp bạn quyết định nên dùng khoản tiền dư để trả nợ hay tăng số dư tài khoản tiết kiệm.
1. Bạn đã có tiền dự phòng cho những tình huống khẩn cấp chưa?
Nguyên tắc tài chính phổ biến là duy trì quỹ dự phòng tương đương 3-6 tháng chi phí thiết yếu. Khoản tiền này đóng vai trò như một tấm đệm tài chính khi những tình huống bất ngờ xảy ra, giúp bạn trang trải sinh hoạt mà không phải tiếp tục vay nợ.
Nếu chưa có khoản tiết kiệm nào dành cho trường hợp khẩn cấp, bạn nên cân nhắc trích một phần tiền dư để xây dựng quỹ dự phòng, thay vì dồn toàn bộ số tiền vào việc trả nợ.
Tuy nhiên, điều đó không có nghĩa bạn nhất thiết phải tích lũy đủ quỹ dự phòng trước khi trả thêm nợ.
Ohan Kayikchyan, nhà sáng lập, Giám đốc điều hành và chuyên gia hoạch định tài chính được chứng nhận CFP® tại Alohana Financial, nói với Business Insider rằng ông không cho rằng ai cũng cần xây dựng đầy đủ quỹ dự phòng trước khi trả thêm nợ, đặc biệt trong trường hợp đang phải gánh các khoản nợ thẻ tín dụng có lãi suất cao.
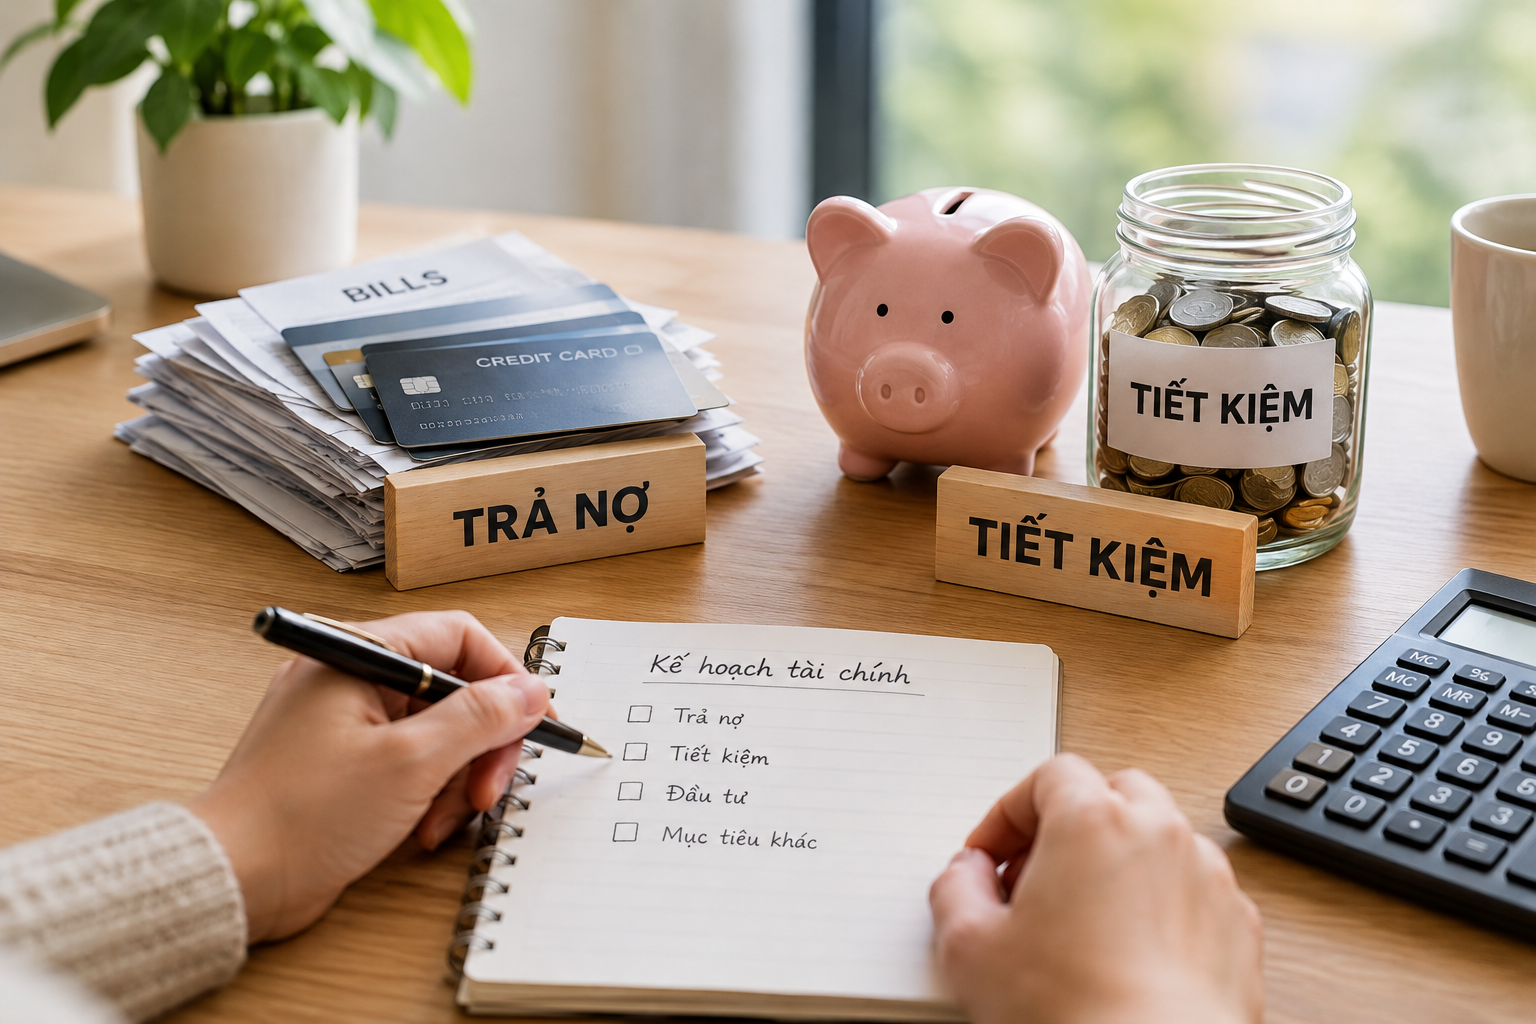
Dù vậy, ông cảnh báo việc dành toàn bộ tiền cho trả nợ đến mức không còn khoản tiết kiệm nào cũng tiềm ẩn rủi ro. Chỉ một sự cố bất ngờ cũng có thể khiến người vay phải tiếp tục vay tiền để trang trải chi phí.
Một giải pháp là đặt ra mục tiêu dự phòng ban đầu phù hợp với khả năng tài chính, chẳng hạn 1.000 USD hoặc số tiền đủ trang trải một tháng chi phí thiết yếu. Sau khi đạt được mức dự phòng này, bạn có thể tập trung nhiều hơn vào việc giảm dư nợ.
Dan Lash, chuyên gia hoạch định tài chính được chứng nhận CFP® và chuyên gia tư vấn đầu tư được công nhận AIF® tại VLP Financial Advisors, cũng chia sẻ với Business Insider rằng ông nghiêng về phương án ưu tiên trả nợ hơn là tích lũy ngay một quỹ dự phòng đầy đủ.
Khi khoản nợ được thanh toán xong, số tiền trước đây dùng để trả nợ hằng tháng có thể được chuyển sang các mục tiêu khác, trong đó có việc xây dựng quỹ tiết kiệm.
2. Lãi suất khoản nợ của bạn cao đến mức nào?
Xét về mặt toán học, sử dụng tiền dư để thanh toán các khoản nợ có lãi suất cao, chẳng hạn nợ thẻ tín dụng, thường là lựa chọn hợp lý.
Nhiều ngân hàng lớn tại Mỹ trả lãi suất dưới 0,1%/năm đối với số dư tài khoản tiết kiệm thông thường. Ngay cả các tài khoản tiết kiệm lãi suất cao, với mức lãi có thể đạt 4%/năm hoặc hơn, cũng khó cạnh tranh với lãi suất thẻ tín dụng.
Lãi suất quyết định tốc độ gia tăng của khoản tiền trong tài khoản hoặc số nợ phải trả. Với tiền gửi tiết kiệm hay đầu tư, phần lãi phát sinh có lợi cho bạn. Ngược lại, khi vay tiền, bạn phải trả lãi cho bên cho vay.
Nếu lãi suất khoản nợ cao hơn mức sinh lời từ tiền tiết kiệm hoặc đầu tư, chi phí lãi vay có thể nhanh chóng vượt xa số tiền bạn kiếm được từ khoản tiền đang tích lũy.
Với các khoản nợ có lãi suất thấp, thường được hiểu là dưới 6%/năm, việc gửi thêm tiền vào tài khoản tiết kiệm có lãi suất cao có thể đáng cân nhắc. Điều này đặc biệt phù hợp nếu mức sinh lời từ tiền gửi tương đương hoặc cao hơn lãi suất khoản vay, đồng thời bạn vẫn đang trong quá trình xây dựng quỹ dự phòng.
Ngược lại, nếu đang gánh khoản nợ lãi suất cao, ưu tiên trả nợ thường là phương án có lợi hơn về tài chính.
“Lãi suất càng cao, lý do để ưu tiên trả khoản nợ đó càng thuyết phục”, Kayikchyan nhận định.
Ông lấy ví dụ một người đang phải trả lãi suất thẻ tín dụng 30%/năm nhưng chỉ nhận được 4%/năm từ tiền tiết kiệm. Trong trường hợp này, việc tiếp tục giữ một khoản tiền lớn trong tài khoản tiết kiệm, vượt quá mức dự phòng cần thiết, đồng nghĩa với việc phải chịu chi phí tài chính đáng kể.
Nói cách khác, nếu khoản nợ khiến bạn mất nhiều tiền lãi hơn số tiền tiết kiệm có thể sinh lời, trả nợ sớm thường giúp cải thiện tình hình tài chính nhanh hơn.
3. Bạn đã có kế hoạch trả nợ cụ thể chưa?
Nếu đã xây dựng kế hoạch trả nợ tích cực hơn, việc sử dụng khoản tiền dư có thể giúp bạn hoàn thành mục tiêu sớm hơn. Tuy nhiên, quyết định này cũng phụ thuộc vào tiến độ hiện tại và những nhu cầu tài chính khác.
Chẳng hạn, một số người tham gia chương trình thương lượng giảm nợ với các công ty chuyên cung cấp dịch vụ hỗ trợ xử lý nợ, như Freedom Debt Relief. Khi đó, họ cần cân nhắc cách phân bổ tiền giữa việc tiếp tục thực hiện kế hoạch trả nợ và tích lũy tiết kiệm.
Với hình thức thương lượng giảm nợ, đơn vị cung cấp dịch vụ sẽ đàm phán với chủ nợ nhằm tìm kiếm thỏa thuận cho phép người vay thanh toán thấp hơn tổng số tiền đang nợ. Các chương trình này thường kéo dài từ 2-4 năm. Trong thời gian đó, người tham gia tích lũy tiền để thanh toán các khoản nợ theo những thỏa thuận đã được đàm phán và chấp thuận.
Nếu đạt được thỏa thuận phù hợp, người vay có thể giải quyết khoản nợ với số tiền thấp hơn tổng dư nợ ban đầu. Việc bổ sung tiền vào kế hoạch cũng có thể giúp đẩy nhanh tiến độ xử lý nợ.
Tuy nhiên, người vay cần thận trọng khi lựa chọn dịch vụ hỗ trợ. Theo bài viết trên Business Insider, các công ty xử lý nợ hợp pháp không được yêu cầu khách hàng trả phí trước khi đàm phán thành công thỏa thuận dàn xếp nợ. Những đơn vị này cũng không thể bảo đảm chắc chắn mức giảm nợ mà khách hàng sẽ đạt được.
Dù lựa chọn chiến lược trả nợ nào, nếu chưa biết cách phân bổ tiền hợp lý, bạn có thể tham khảo ý kiến chuyên gia tư vấn tài chính. Lời khuyên phù hợp cần dựa trên thu nhập, nghĩa vụ nợ, nhu cầu chi tiêu và giai đoạn cuộc sống của mỗi người.
Trên thực tế, trả nợ và tiết kiệm không nhất thiết phải là hai lựa chọn loại trừ lẫn nhau. Nếu có đủ khả năng, bạn có thể chia khoản tiền dư cho cả hai mục tiêu: duy trì một khoản dự phòng để ứng phó với những tình huống bất ngờ, đồng thời trả thêm nợ để giảm chi phí lãi vay trong tương lai.
Giả Hủ
Theo Business Insider