
Thị trường thương mại điện tử Việt Nam đang chứng kiến cuộc cạnh tranh ngày càng quyết liệt giữa hai nền tảng lớn nhất là Shopee và TikTok Shop. Sau một năm tăng trưởng 93% về giá trị giao dịch, TikTok Shop tiếp tục duy trì đà tăng tốc trong năm 2026, thu hẹp đáng kể khoảng cách với đối thủ dẫn đầu. Đến quý III, chênh lệch GMV giữa hai sàn chỉ còn 4.300 tỷ đồng.
Khoảng cách thị phần thu hẹp
Theo báo cáo Doanh thu và Tiêu dùng Thương mại điện tử Việt Nam quý III/2026 của YouNet ECI, tổng giá trị giao dịch (GMV) trên bốn nền tảng Shopee, TikTok Shop, Lazada và Tiki đạt 146.900 tỷ đồng trong quý III, tăng 28% so với cùng kỳ năm trước. Tổng số sản phẩm bán ra đạt 902,5 triệu đơn vị, trên khoảng 400.000 gian hàng có phát sinh doanh thu.
Trong đó, Shopee tiếp tục giữ vị trí dẫn đầu với GMV 74.400 tỷ đồng, tăng 8% so với cùng kỳ. TikTok Shop đạt 70.100 tỷ đồng, tăng tới 60%. Như vậy, khoảng cách giao dịch giữa hai nền tảng chỉ còn 4.300 tỷ đồng, tương đương khoảng 5,8% GMV của Shopee.
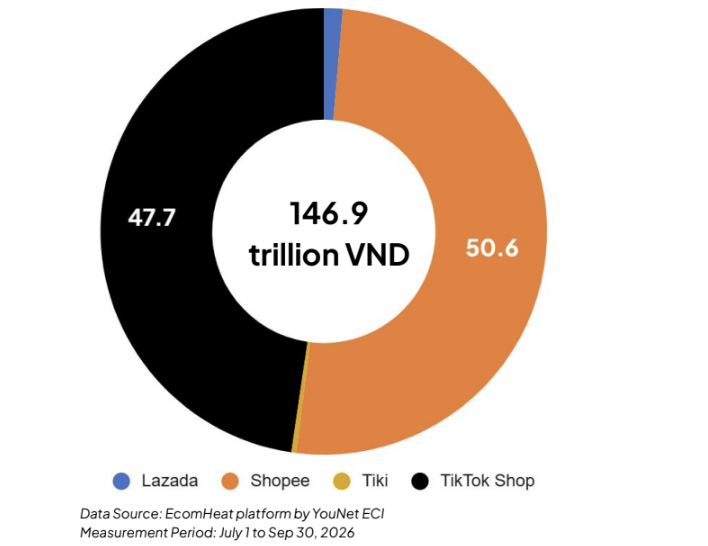
Xét về thị phần, Shopee chiếm 50,6% tổng GMV trên bốn sàn, trong khi TikTok Shop đạt 47,7%. Hai nền tảng hiện nắm giữ tổng cộng 98,3% thị phần, cho thấy mức độ tập trung ngày càng lớn của thị trường thương mại điện tử Việt Nam.
Đáng chú ý, tốc độ tăng trưởng của TikTok Shop đã vượt xa đối thủ trong hai năm liên tiếp. Theo báo cáo tổng quan năm 2025 của YouNet ECI, tổng GMV trên bốn sàn đạt khoảng 458.160 tỷ đồng, tăng 26% so với năm 2024. Shopee đạt 263.500 tỷ đồng, tăng 6%, tương ứng 57,5% thị phần. Trong khi đó, TikTok Shop ghi nhận 181.500 tỷ đồng, tăng 93%, chiếm 39,6% thị phần.
Như vậy, từ mức chênh lệch 17,9 điểm phần trăm về thị phần trong năm 2025, hai nền tảng đã tiến sát nhau khi khoảng cách chỉ còn 2,9 điểm phần trăm trong quý III/2026. Dù số liệu hai kỳ có phạm vi thời gian khác nhau, diễn biến này cho thấy tốc độ mở rộng thị trường của TikTok Shop đang tạo sức ép ngày càng lớn lên vị trí dẫn đầu của Shopee.
FMCG vẫn là lợi thế của Shopee
Khoảng cách GMV giữa hai nền tảng còn thu hẹp đáng kể nếu loại trừ ngành hàng tiêu dùng nhanh (FMCG). Theo số liệu YouNet ECI được công bố trong báo cáo quý III/2026, chênh lệch giao dịch giữa Shopee và TikTok Shop khi không tính FMCG chỉ còn 940,2 tỷ đồng.
Trong nhóm Thời trang và Phụ kiện, TikTok Shop tiếp tục duy trì vị trí dẫn đầu. Theo YouNet ECI, GMV ngành hàng này trên nền tảng tăng 48% so với cùng kỳ năm trước, cao hơn Shopee khoảng 7.500 tỷ đồng trong quý III/2026.
Đây là nhóm ngành hàng có sự tương thích lớn với mô hình thương mại dựa trên nội dung (content commerce). Thông qua video ngắn, livestream và hoạt động của các nhà sáng tạo nội dung, sản phẩm có thể tiếp cận người dùng ngay trong quá trình họ xem nội dung giải trí, từ đó phát sinh nhu cầu mua sắm.
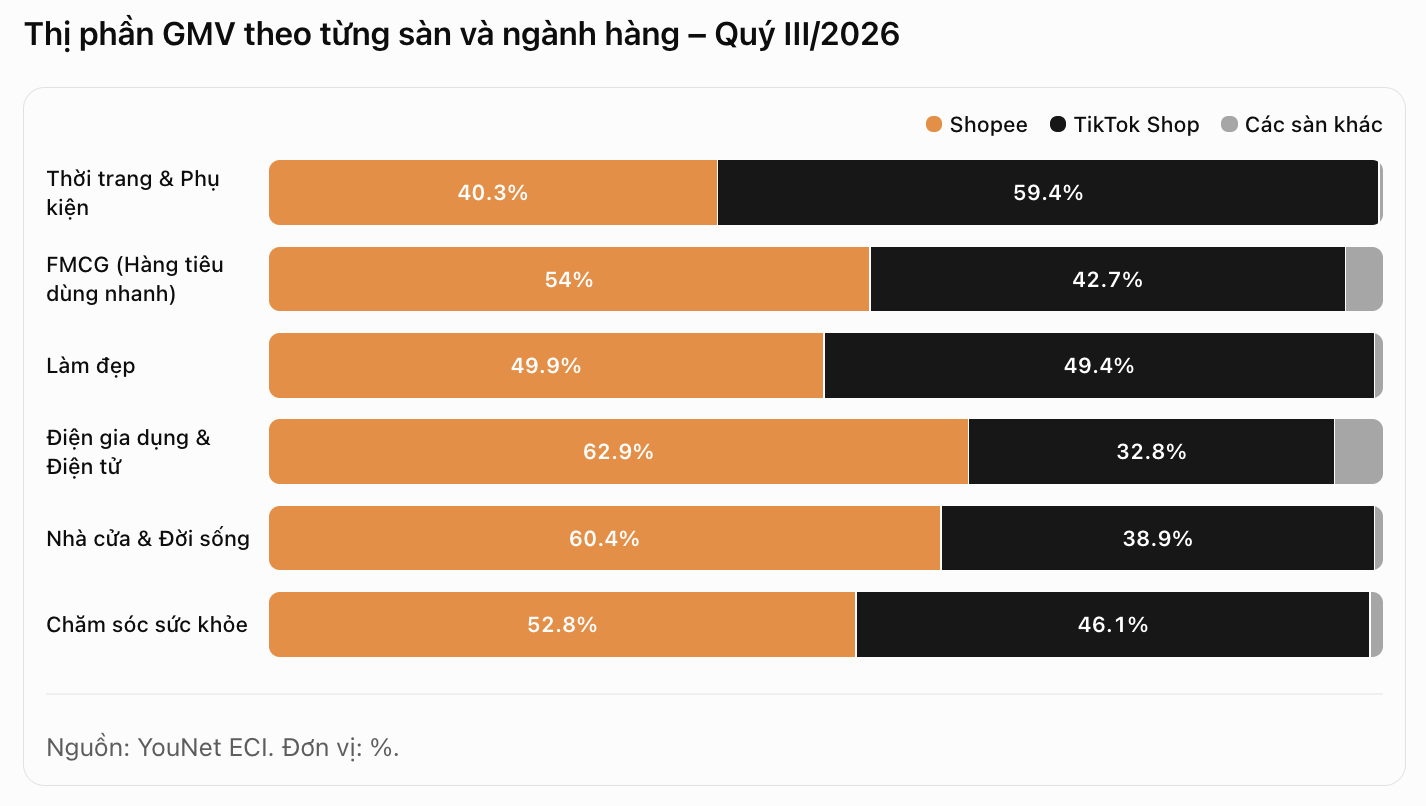
Lợi thế này đã được thể hiện từ năm 2025, khi TikTok Shop lần đầu vượt Shopee để dẫn đầu ngành Thời trang và Phụ kiện với 53,1% thị phần, so với 46,1% của đối thủ. Đây cũng là ngành hàng chiếm khoảng 28% tổng GMV thị trường thương mại điện tử Việt Nam trong năm đó.
Ở nhóm Làm đẹp, cuộc cạnh tranh giữa hai nền tảng cũng ngày càng cân bằng. YouNet ECI ghi nhận GMV ngành hàng Beauty, không bao gồm Personal Care, trên TikTok Shop tăng 46% trong quý III/2026. Khoảng cách giao dịch giữa hai sàn chỉ còn 79,9 tỷ đồng.
Trước đó, trong năm 2025, Shopee vẫn dẫn đầu nhóm Làm đẹp với 54,4% thị phần, còn TikTok Shop chiếm 44,1%. Đến quý III/2026, thị phần của hai nền tảng lần lượt là 49,9% và 49,4%, cho thấy TikTok Shop đã tiến rất gần đối thủ ở nhóm ngành hàng này.
Nếu như Thời trang và Làm đẹp là những lĩnh vực TikTok Shop có lợi thế rõ rệt, FMCG vẫn là nhóm ngành Shopee duy trì vị trí dẫn đầu. Tuy nhiên, khoảng cách giữa hai nền tảng cũng đang thu hẹp nhanh chóng.
Trong quý III/2026, Shopee ghi nhận 15.900 tỷ đồng GMV ở nhóm FMCG, trong khi TikTok Shop đạt 12.500 tỷ đồng. Chênh lệch giữa hai nền tảng là 3.400 tỷ đồng.
Đáng chú ý, xét về tốc độ tăng trưởng, TikTok Shop đang vượt xa đối thủ. GMV ngành FMCG trên Shopee tăng 22% so với cùng kỳ, còn TikTok Shop tăng tới 67%, gấp khoảng ba lần tốc độ tăng trưởng của sàn dẫn đầu.
Thị phần cũng phản ánh xu hướng này. Năm 2025, Shopee chiếm 57% thị phần FMCG, trong khi TikTok Shop đạt 37%. Đến quý III/2026, tỷ trọng tương ứng là 54% và 42,7%.
Diễn biến cho thấy TikTok Shop đang từng bước mở rộng hiện diện ở nhóm hàng tiêu dùng nhanh, vốn được xem là một trong những lợi thế của các nền tảng thương mại điện tử lâu đời hơn. Theo YouNet ECI, FMCG cũng là ngành hàng có hiệu suất ổn định, nằm trong nhóm hai ngành hàng có doanh thu cao nhất trên cả bốn nền tảng lớn.
TikTok Shop vượt Shopee về số nhà bán
Không chỉ thu hẹp khoảng cách về GMV, TikTok Shop còn vượt Shopee về số lượng nhà bán có phát sinh doanh thu. Theo YouNet ECI, trong quý III/2026, nền tảng này ghi nhận 221.848 nhà bán hoạt động, cao hơn khoảng 57% so với mức 141.274 nhà bán trên Shopee.
Tuy nhiên, xét về hiệu suất kinh doanh, Shopee vẫn chiếm ưu thế. GMV trung bình trên mỗi nhà bán của nền tảng này đạt 526,4 triệu đồng, tăng 25% so với cùng kỳ năm trước. Trong khi đó, TikTok Shop đạt 315,8 triệu đồng, nhưng ghi nhận tốc độ tăng trưởng 52%, cao hơn gấp đôi Shopee.
Ở quy mô toàn thị trường, khoảng 400.000 gian hàng phát sinh doanh thu trên bốn sàn trong quý III/2026, tăng 8% so với quý trước nhưng giảm 9% so với cùng kỳ. Đáng chú ý, số gian hàng chính hãng (Mall) tăng 6%, đạt khoảng 19.500, trong khi nhóm gian hàng không chính hãng giảm 9%, còn khoảng 380.000.
Sự dịch chuyển này diễn ra trong bối cảnh người tiêu dùng ngày càng chú trọng chất lượng sản phẩm. Khảo sát của YouNet ECI cho thấy 74% người mua quan tâm đến chất lượng, trong khi 67% cân nhắc giá thành khi mua sắm trực tuyến. Bên cạnh đó, chỉ số niềm tin người tiêu dùng trực tuyến (eCCI) tăng từ 122 điểm trong quý II lên 141 điểm trong quý III/2026, cho thấy tâm lý mua sắm có những tín hiệu tích cực trước mùa cao điểm cuối năm.
Theo YouNet ECI, khoảng cách GMV giữa Shopee và TikTok Shop được dự báo tiếp tục thu hẹp từ quý IV/2026. Trong khi Shopee vẫn duy trì lợi thế về quy mô giao dịch và hiệu suất nhà bán, TikTok Shop đang mở rộng sự hiện diện ở nhiều ngành hàng với tốc độ tăng trưởng cao hơn.
Cuộc cạnh tranh giữa hai nền tảng vì vậy được dự báo tiếp tục quyết liệt trong mùa mua sắm cuối năm, khi các chương trình khuyến mại lớn và nhu cầu tiêu dùng dịp lễ hội có thể tạo thêm động lực tăng trưởng cho thị trường.
Các sàn TMĐT có chiến lược rõ ràng
Thị trường TMĐ) Việt Nam đã đi qua một thập kỷ tăng trưởng nhanh, dựa nhiều vào quy mô người dùng, mở rộng sản phẩm và đặc biệt là các chương trình khuyến mãi quy mô lớn. Giai đoạn “đốt tiền” - nơi các sàn cạnh tranh bằng giảm giá sâu, voucher dày và chi tiêu marketing - từng đóng vai trò như động lực chính thúc đẩy hành vi mua sắm trực tuyến. Tuy nhiên, theo dữ liệu và phân tích độc lập từ nền tảng tổng hợp và khai thác dữ liệu Metric.vn, thị trường đang bước sang ngưỡng phát triển mới, phản ánh sự trưởng thành của cả nhu cầu người tiêu dùng lẫn chiến lược kinh doanh của các nền tảng TMĐT.
Các chỉ số được ghi nhận thông qua Metric Analytics như giá trung bình trên đơn vị sản phẩm (Average Unit Price – AUP), tỷ lệ chuyển đổi và tỷ trọng doanh số từ nhóm gian hàng chính hãng đều cho thấy xu hướng cải thiện. Điều này cho thấy người tiêu dùng ngày càng ưu tiên chất lượng sản phẩm, nguồn gốc xuất xứ và trải nghiệm mua sắm an toàn hơn thay vì chạy theo mức giá thấp nhất.
Bước sang giai đoạn định hình lại chiến lược, ba sàn TMĐT lớn gồm Shopee, Lazada và TikTok Shop đã bắt đầu thể hiện rõ những định hướng khác biệt.
Lazada lựa chọn hướng đi tập trung vào hệ sinh thái thương hiệu và hàng chính hãng thông qua LazMall, với nguồn cung được kiểm soát chặt chẽ. Nền tảng này mở rộng danh mục sản phẩm quốc tế thông qua khả năng tích hợp tự động với các sàn thương mại điện tử lớn tại châu Á như Tmall (Trung Quốc) và Gmarket (Hàn Quốc), qua đó bổ sung nguồn hàng chính hãng cho người tiêu dùng. Bên cạnh đó, Lazada ứng dụng trí tuệ nhân tạo (AI) để cá nhân hóa trải nghiệm mua sắm, hỗ trợ cả người mua và nhà bán hàng. Chiến lược này hướng tới nâng cao chất lượng nguồn cung, củng cố niềm tin và tạo giá trị dài hạn cho hệ sinh thái thương mại điện tử.
Trong khi đó, Shopee đẩy mạnh hệ sinh thái người dùng trung thành bằng các chương trình như Shopee Loyalty, Shopee Live và Shopee Games. Chiến lược này hướng tới tăng tần suất mua sắm và giữ chân khách hàng thông qua hình thức kết hợp giữa giải trí và thương mại, tạo ra mức độ tương tác cao và duy trì hoạt động tiêu dùng trên nền tảng.
TikTok Shop tiếp tục phát triển mô hình content–commerce, dựa trên hệ sinh thái KOL/KOC và livestream. Những phiên phát trực tiếp có doanh thu lớn cho thấy hiệu quả của mô hình mua sắm giải trí, nơi nội dung đóng vai trò dẫn dắt hành vi mua hàng. Nền tảng này nhanh chóng trở thành nhân tố tạo xu hướng mới trên thị trường thương mại điện tử Việt Nam.
Thúy Hạnh