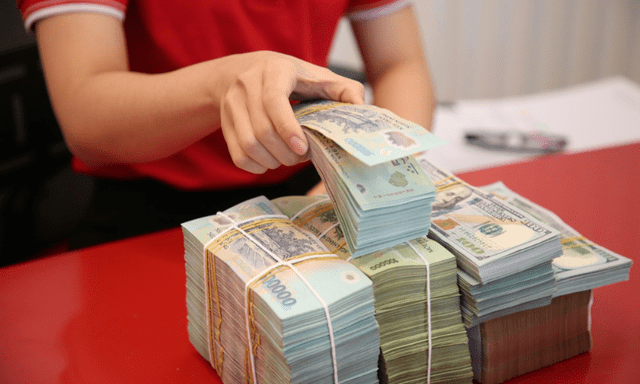

Với khoản tiền nhàn rỗi 500 triệu đồng, gửi tiết kiệm ngân hàng là một trong những lựa chọn được nhiều người cân nhắc. Tuy nhiên, số tiền lãi nhận được sẽ phụ thuộc vào lãi suất áp dụng và kỳ hạn gửi. Với cùng số tiền ban đầu, lựa chọn kỳ hạn phù hợp có thể giúp người gửi tối ưu khoản lãi nhận về.
Gửi tiết kiệm 500 triệu đồng tại BIDV, Vietinbank hoặc Vietcombank: Lãi tối đa 29,5 triệu đồng cho kỳ hạn 12 tháng
BIDV, Vietinbank và Vietcombank cùng niêm yết lãi suất 3,5%/năm cho kỳ hạn 6 tháng và 9 tháng; kỳ hạn 12 tháng có lãi suất 5,9%/năm.
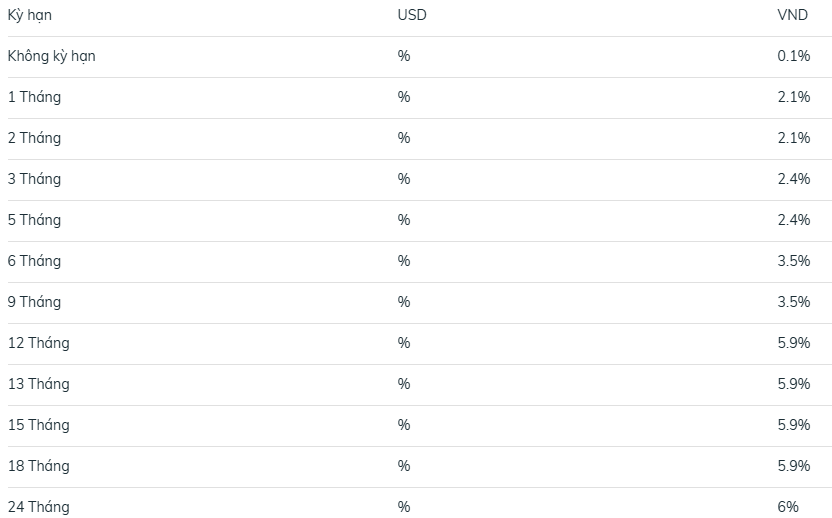
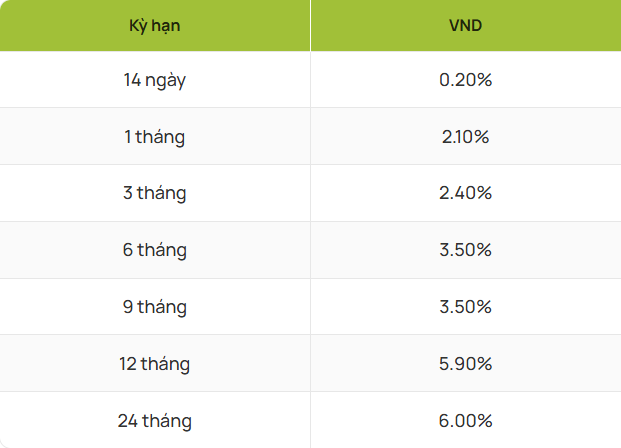
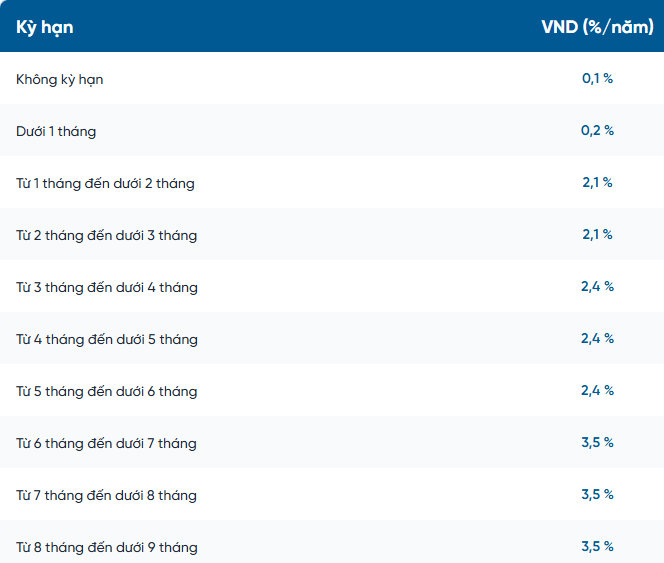
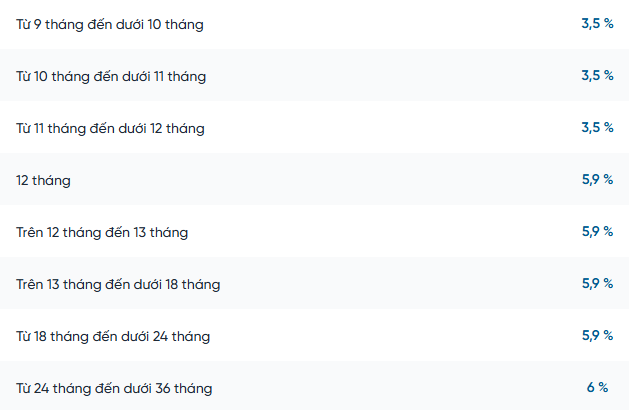
Như vậy với khoản tiền gửi 500 triệu đồng ở BIDV, Vietinbank hoặc Vietcombank, tiền lãi dự kiến ở từng kỳ hạn được tính như sau:
- Gửi 500 triệu đồng kỳ hạn 6 tháng:Tiền lãi = 500 triệu đồng x 3,5% x 6/12 = 8,75 triệu đồng
- Gửi 500 triệu đồng kỳ hạn 9 tháng: Tiền lãi = 500 triệu đồng x 3,5% x 9/12 = 13,125 triệu đồng
- Gửi 500 triệu đồng kỳ hạn 12 tháng:Tiền lãi = 500 triệu đồng x 5,9% x 12/12 = 29,5 triệu đồng
Gửi tiết kiệm 500 triệu đồng tại Agribank: Lãi tối đa 29,5 triệu đồng cho kỳ hạn 12 tháng
So với ba ngân hàng còn lại trong nhóm Big4, Agribank có mức lãi suất cao hơn ở hai kỳ hạn 6 tháng và 9. Cụ thể, Agribank áp dụng lãi suất 4%/năm cho 2 kỳ hạn 6 tháng và 9 tháng. Với kỳ hạn 12 tháng, mức lãi suất mà Agribank niêm yết là 5,9%.
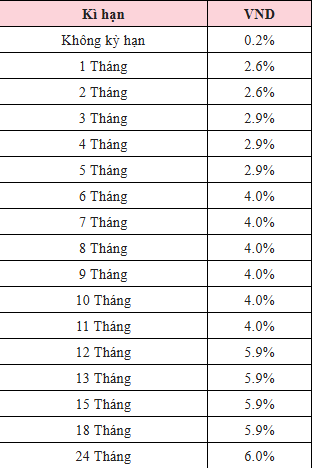
Như vậy với khoản tiền gửi 500 triệu đồng ở Agribank, tiền lãi dự kiến ở từng kỳ hạn được tính như sau:
- Gửi 500 triệu đồng kỳ hạn 6 tháng: Tiền lãi = 500 triệu đồng x 4% x 6/12 = 10 triệu đồng
- Gửi 500 triệu đồng kỳ hạn 9 tháng: Tiền lãi = 500 triệu đồng x 4% x 9/12 = 15 triệu đồng
- Gửi 500 triệu đồng kỳ hạn 12 tháng: Tiền lãi = 500.000.000 x 5,9% x 12/12 = 29,5 triệu đồng
Nhìn chung, 4 ngân hàng Big4 không có chênh lệch quá lớn về mức lãi suất ở các kỳ hạn phổ biến. Với khoản tiền gửi 500 triệu đồng kỳ hạn 12 tháng, mức tiền lãi ở cả 4 ngân hàng là tương đương. Nếu ưu tiên gửi kỳ hạn dưới 12 tháng, Agribank có lợi thế về tiền lãi ở kỳ hạn 6 tháng và 9 tháng nhờ mức lãi suất 4%/năm.
Tuy nhiên, người gửi nên kiểm tra biểu lãi suất áp dụng tại thời điểm mở sổ, bởi mức lãi suất thực tế có thể khác nhau tùy hình thức gửi, số tiền gửi và chính sách từng ngân hàng. Đồng thời, cần cân nhắc thời điểm có thể cần sử dụng tiền để lựa chọn kỳ hạn phù hợp, tránh phải rút trước hạn và nhận mức lãi thấp hơn dự kiến.
Lưu ý: Lãi suất trong bài là mức lãi suất niêm yết dành cho khách hàng cá nhân, được tổng hợp theo biểu lãi suất khảo sát ngày 11/10/2026. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, phương thức gửi và thỏa thuận giữa ngân hàng với khách hàng.
Ngọc Linh