
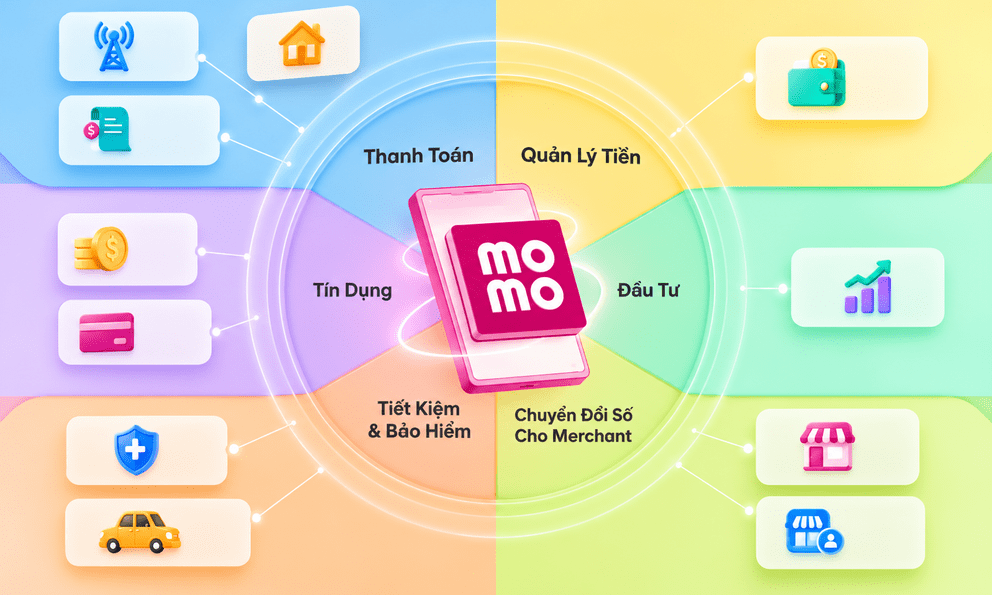
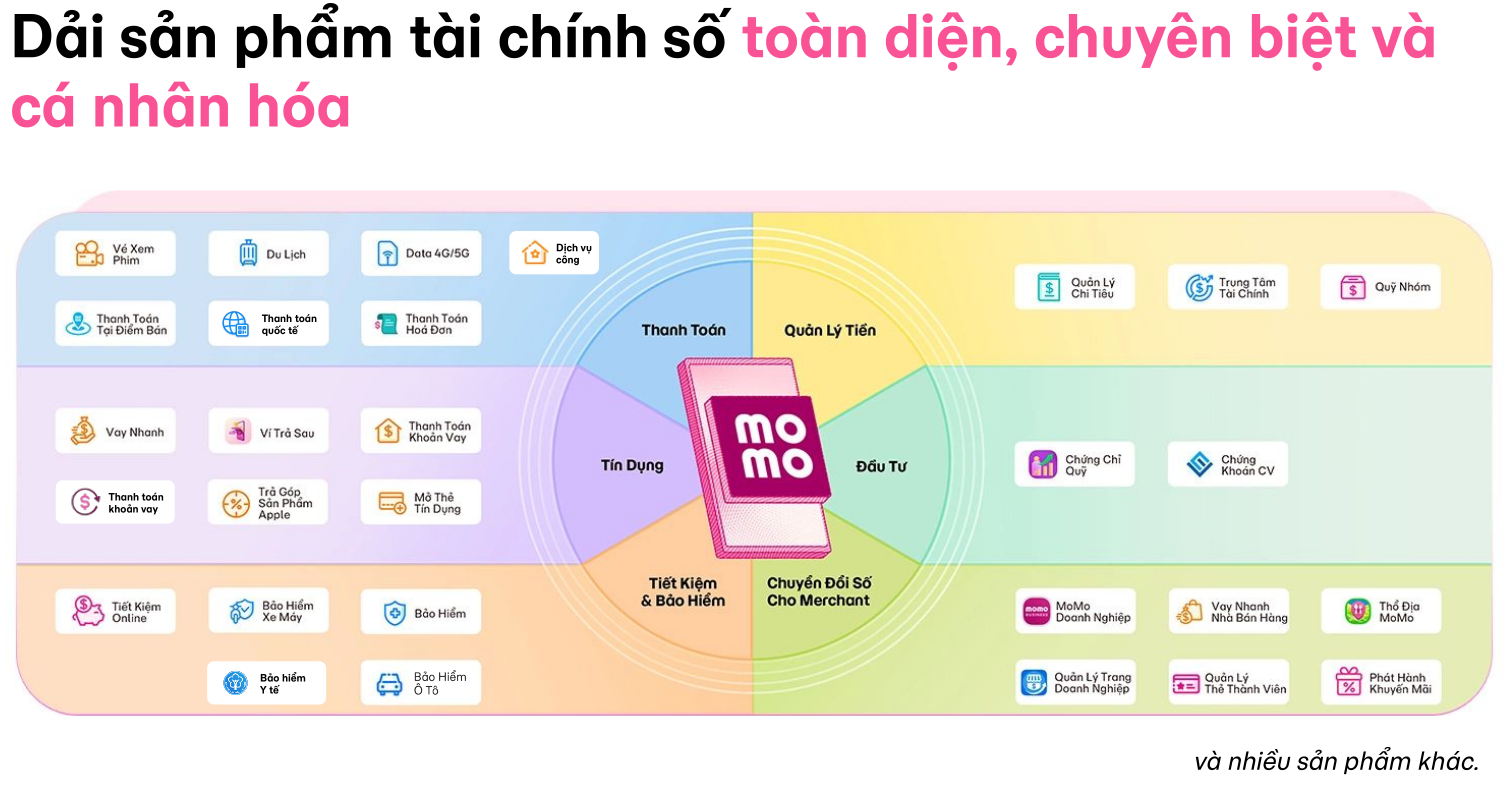
Sự phát triển của các nền tảng số đang làm thay đổi cách người dùng tiếp cận những dịch vụ vốn gắn với các điểm giao dịch vật lý. Thay vì phải di chuyển để thanh toán hóa đơn, học phí, viện phí hay thực hiện một số nhu cầu dịch vụ công, người dùng có thể xử lý nhiều công việc ngay trên điện thoại.
Đây cũng là cách MoMo mở rộng vai trò của mình trong đời sống số. Nền tảng hiện phục vụ hơn 30 triệu người dùng trên toàn quốc, trong đó có hơn 500.000 đối tác (bao gồm SMEs, tiểu thương) cùng hơn 70 ngân hàng và các tổ chức tài chính và bảo hiểm. Quy mô kết nối này giúp các dịch vụ không chỉ được đưa lên môi trường số mà còn tạo thành một hệ sinh thái có thể phục vụ nhiều nhu cầu khác nhau của người dùng.
Từ góc độ người dùng, thay đổi này khá đơn giản: nhiều công việc trước đây cần thời gian di chuyển và chờ đợi nay có thể được thực hiện ngay trên điện thoại. Nhưng ở quy mô lớn hơn, đó là câu chuyện về khả năng tiếp cận các dịch vụ thiết yếu một cách thuận tiện hơn.
Công nghệ cũng có thể mở rộng khả năng tiếp cận tài chính
Không phải tất cả người dùng đều có điều kiện tiếp cận các dịch vụ tài chính truyền thống theo cùng một cách. Lao động tự do, tiểu thương, nông dân hay sinh viên có thể gặp những hạn chế nhất định khi tiếp cận các sản phẩm tài chính phù hợp với nhu cầu của mình.
Trong bối cảnh đó, công nghệ số tạo thêm một kênh kết nối giữa người dùng và các tổ chức tài chính. MoMo định hướng mở rộng khả năng tiếp cận tài chính cho những nhóm người dùng này, thông qua việc kết nối với các ngân hàng và tổ chức tín dụng uy tín, qua đó tạo thêm cơ hội tiếp cận nguồn vốn chính thống.
Không chỉ dừng ở việc tiếp cận vốn, quá trình sử dụng và thanh toán đúng hạn còn có thể góp phần hình thành lịch sử tín dụng số. Điều này mở ra một hướng tiếp cận khác, trong đó dữ liệu từ quá trình sử dụng dịch vụ số trở thành một phần cơ sở để người dùng từng bước xây dựng khả năng tiếp cận các dịch vụ tài chính phù hợp hơn.
Khi công nghệ trở thành cầu nối cho những đóng góp nhỏ
Một khía cạnh khác của chất lượng sống cộng đồng nằm ở khả năng kết nối con người với những hoạt động xã hội. Đây là nơi các nền tảng số có thể biến những đóng góp vốn nhỏ lẻ thành nguồn lực lớn hơn khi được tập hợp từ một cộng đồng đông đảo.
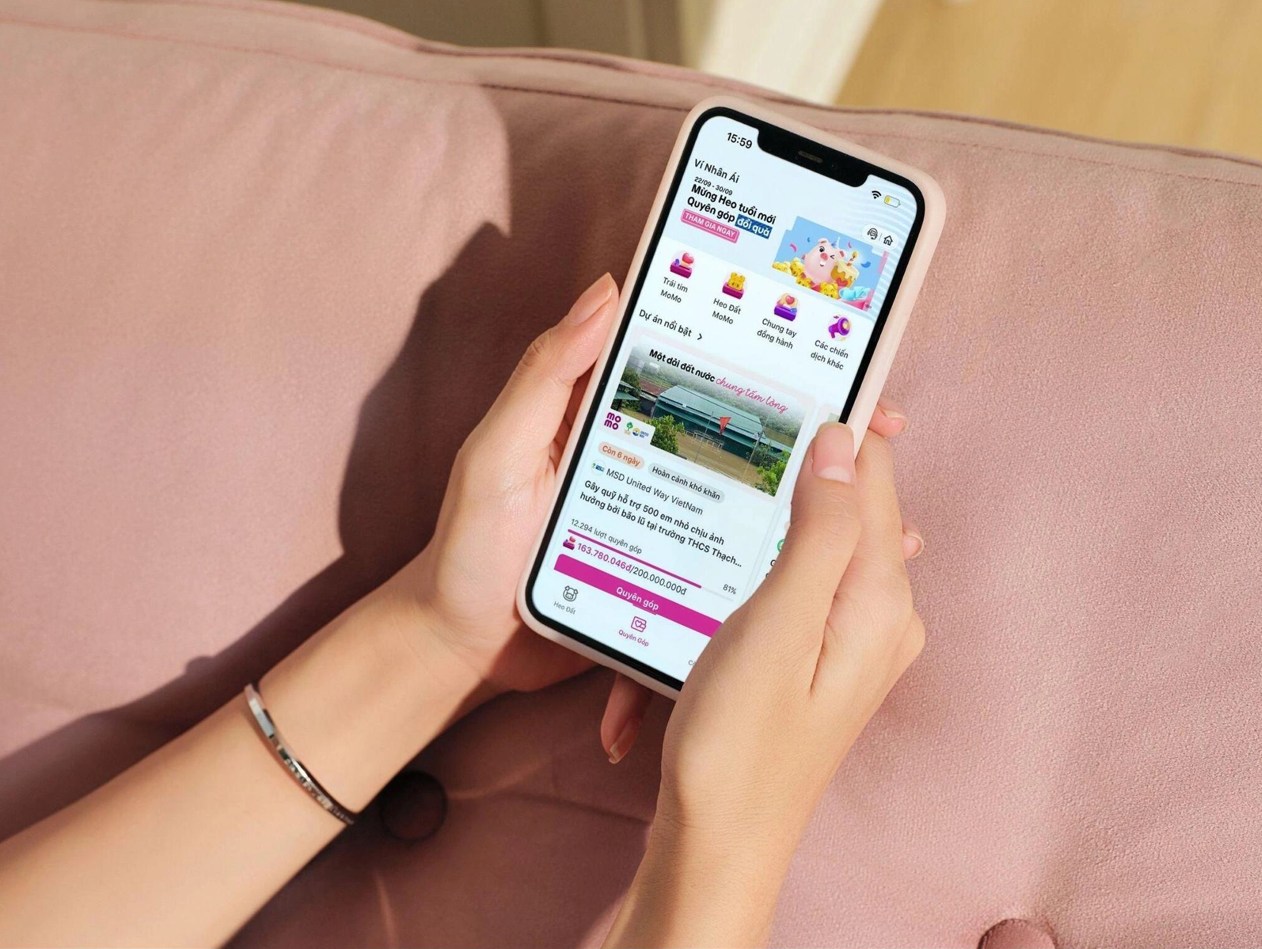
Thông qua Ví Nhân Ái và Heo Đất MoMo, người dùng có thể tham gia các hoạt động cộng đồng liên quan đến trẻ em, giáo dục, y tế và môi trường. Thay vì phải tìm kiếm và tiếp cận từng chương trình riêng lẻ, những hoạt động này được đưa đến gần hơn với người dùng ngay trong môi trường số.
Ý nghĩa của mô hình nằm ở chính khả năng kết nối. Một đóng góp nhỏ từ một cá nhân có thể không tạo ra thay đổi lớn, nhưng khi được cộng đồng cùng tham gia, những đóng góp đó có thể trở thành nguồn lực cho các chương trình xã hội. Công nghệ vì thế không chỉ giúp kết nối người dùng với dịch vụ mà còn kết nối họ với những nhu cầu của cộng đồng xung quanh.
An toàn cũng là một phần của chất lượng sống số
Tuy nhiên, khi ngày càng nhiều hoạt động quan trọng được đưa lên môi trường số, sự thuận tiện chỉ có ý nghĩa khi đi cùng khả năng bảo vệ người dùng. Một nền tảng phục vụ các nhu cầu tài chính và thiết yếu ở quy mô lớn phải đồng thời giải quyết bài toán rủi ro trong quá trình giao dịch.
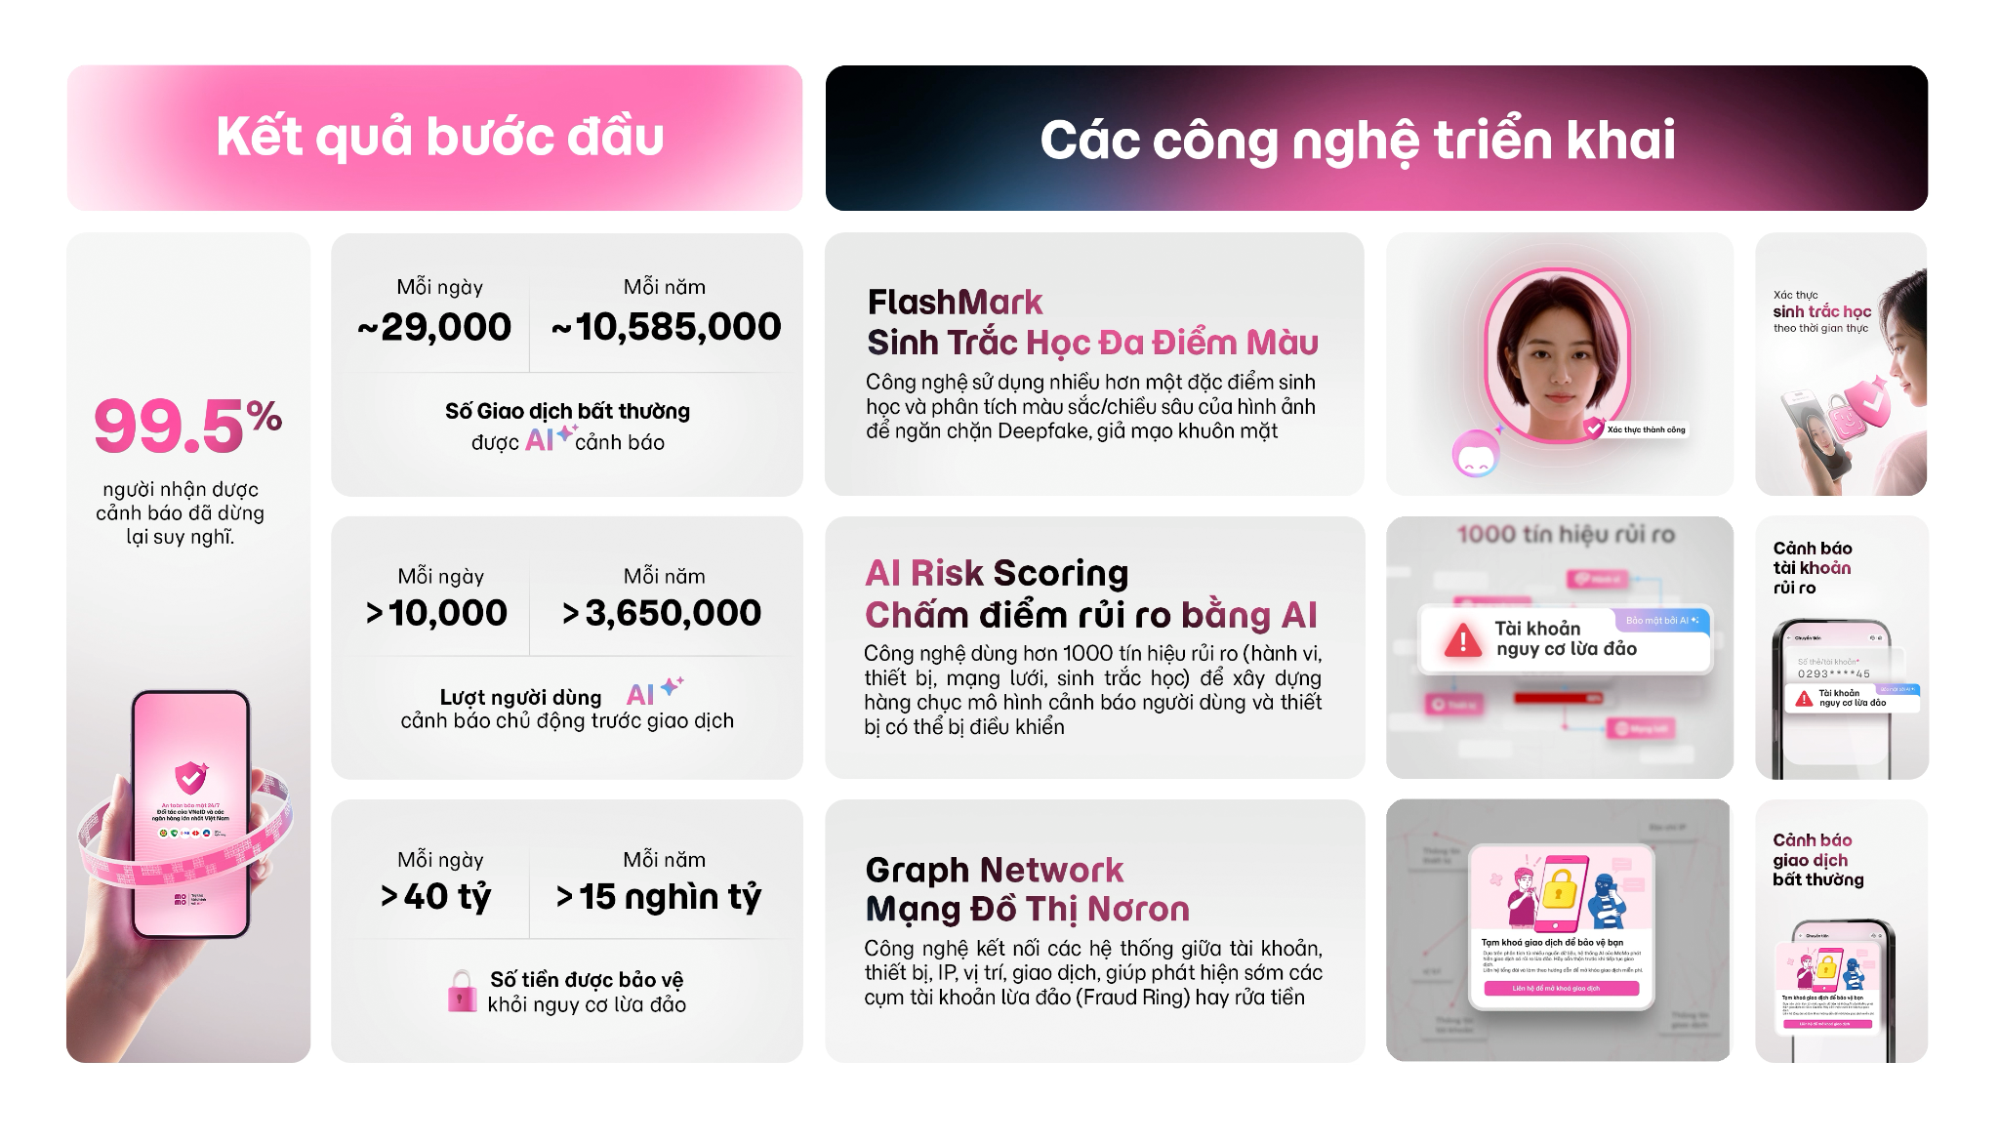
Đây là lý do MoMo đưa AI vào hệ thống quản trị rủi ro. Công nghệ có khả năng phát hiện gần 29.000 giao dịch bất thường mỗi ngày và chủ động cảnh báo hơn 10.000 người dùng mỗi ngày. Đáng chú ý, 99,5% người nhận cảnh báo đã dừng lại cân nhắc trước khi tiếp tục giao dịch. Hệ thống này được kết hợp với FIDO2 và các lớp xác thực, quản trị rủi ro khác.
Cách tiếp cận này cho thấy an toàn không còn là một lớp chức năng tách biệt khỏi trải nghiệm số. Khi người dùng thực hiện ngày càng nhiều hoạt động trên điện thoại, khả năng nhận diện và cảnh báo rủi ro cũng trở thành một phần của chất lượng sống trong môi trường số.
Từ một giao dịch thuận tiện đến một đời sống số dễ tiếp cận hơn
Có thể thấy, hành trình của MoMo đang đi theo bốn lớp giá trị: tiện lợi, tiếp cận, kết nối và an toàn. Công nghệ trước hết giúp người dùng thực hiện những công việc quen thuộc với ít thời gian và thao tác hơn; sau đó mở rộng khả năng tiếp cận các dịch vụ tài chính; kết nối người dùng với những hoạt động cộng đồng; và cuối cùng bổ sung những lớp bảo vệ cần thiết khi các hoạt động ngày càng dịch chuyển lên môi trường số.
Với hơn 30 triệu người dùng cùng mạng lưới đối tác rộng lớn, quy mô của MoMo tạo ra điều kiện để những thay đổi này không chỉ dừng ở trải nghiệm của từng cá nhân. Khi nhiều người cùng sử dụng một nền tảng để thanh toán, tiếp cận dịch vụ, hỗ trợ cộng đồng hay được cảnh báo trước những rủi ro, công nghệ có thể tạo ra tác động ở quy mô rộng hơn.
Theo hướng đó, giá trị của một nền tảng tài chính số không chỉ nằm ở việc giúp người dùng thực hiện một giao dịch nhanh hơn. Quan trọng hơn, công nghệ có thể trở thành hạ tầng kết nối các nhu cầu thiết yếu với con người, đưa dịch vụ đến gần hơn, mở rộng cơ hội tiếp cận và tạo thêm những lớp an toàn cho đời sống số.
Nguyễn Hải