
Nhắc đến việc quản lý chi tiêu, có 3 cách để tăng tỷ lệ tiết kiệm mà ai cũng biết: Đầu tiên là cắt giảm chi tiêu, thứ 2 là tăng thu nhập, và thứ 3 là vừa tăng thu nhập vừa cắt giảm chi tiêu. Phương án lý tưởng nhất đương nhiên là vừa tăng thu, vừa giảm chi. Tuy nhiên không phải lúc nào chúng ta cũng có cơ hội làm được điều này.
Trong hoàn cảnh chưa thể tăng thu nhập, cứ thử “tiêu ít đi” xem sao. Gần đây trên MXH, không ít người cũng chia sẻ về thành quả sau 1 khoảng thời gian cố gắng cắt giảm chi tiêu. Có người gom được 550 triệu gửi tiết kiệm, có người cất được 10 triệu và đã ra ngân hàng mở sổ tiết kiệm truyền thống. Số tiền có thể khác nhau, nhưng điểm chung của họ là đều cảm thấy có thêm động lực mỗi khi nhìn vào khoản tiết kiệm mà bản thân đang có.
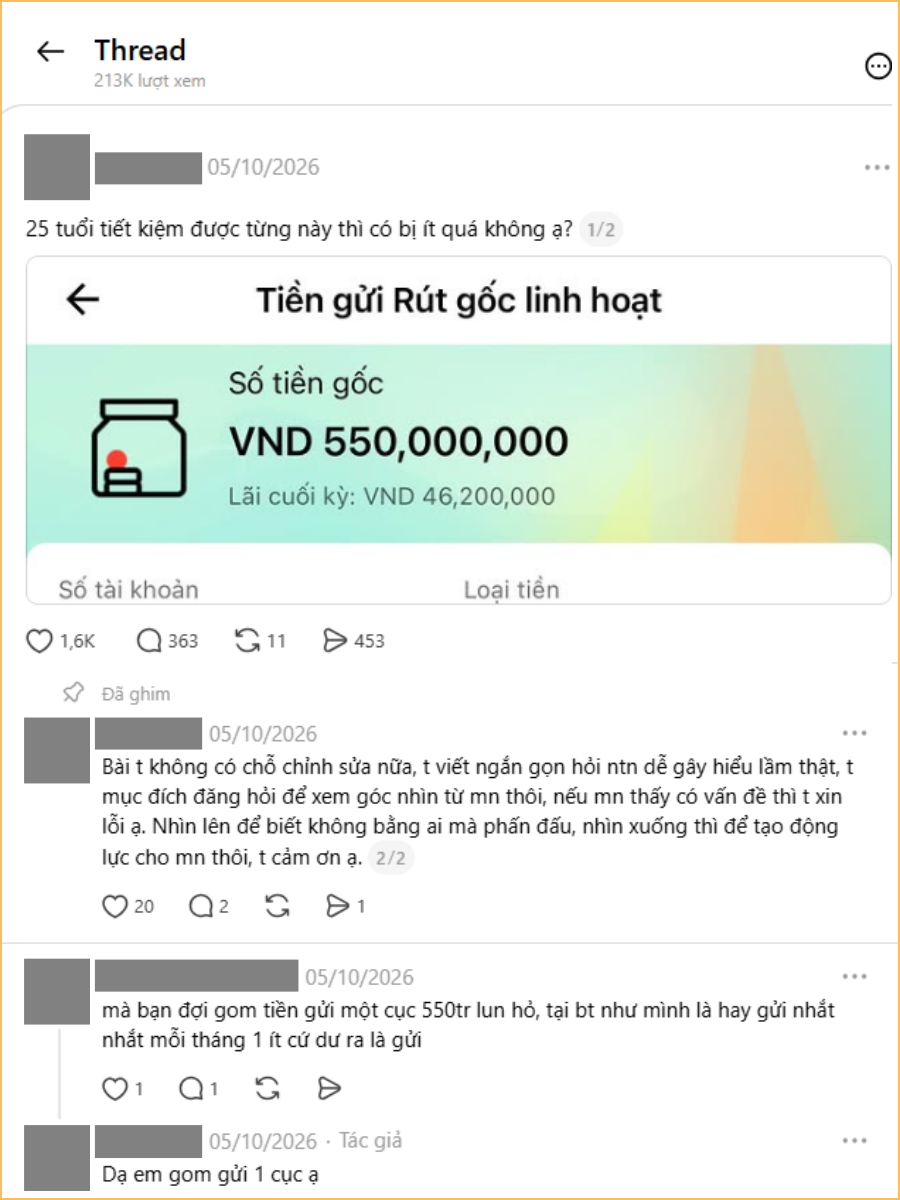
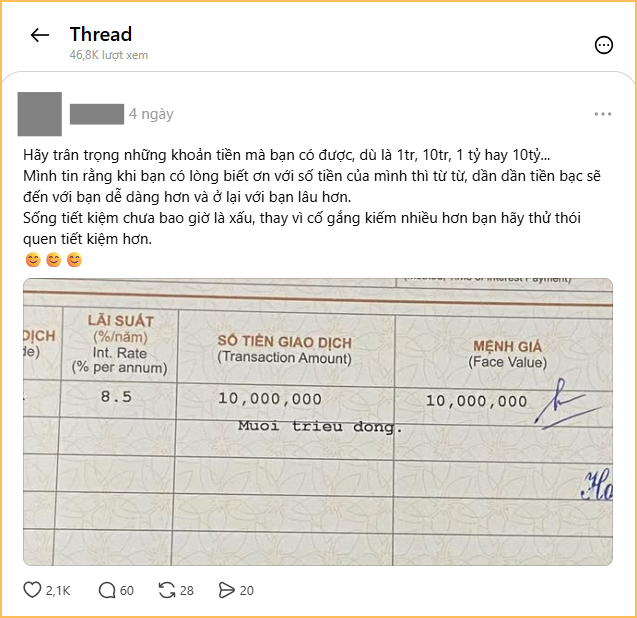
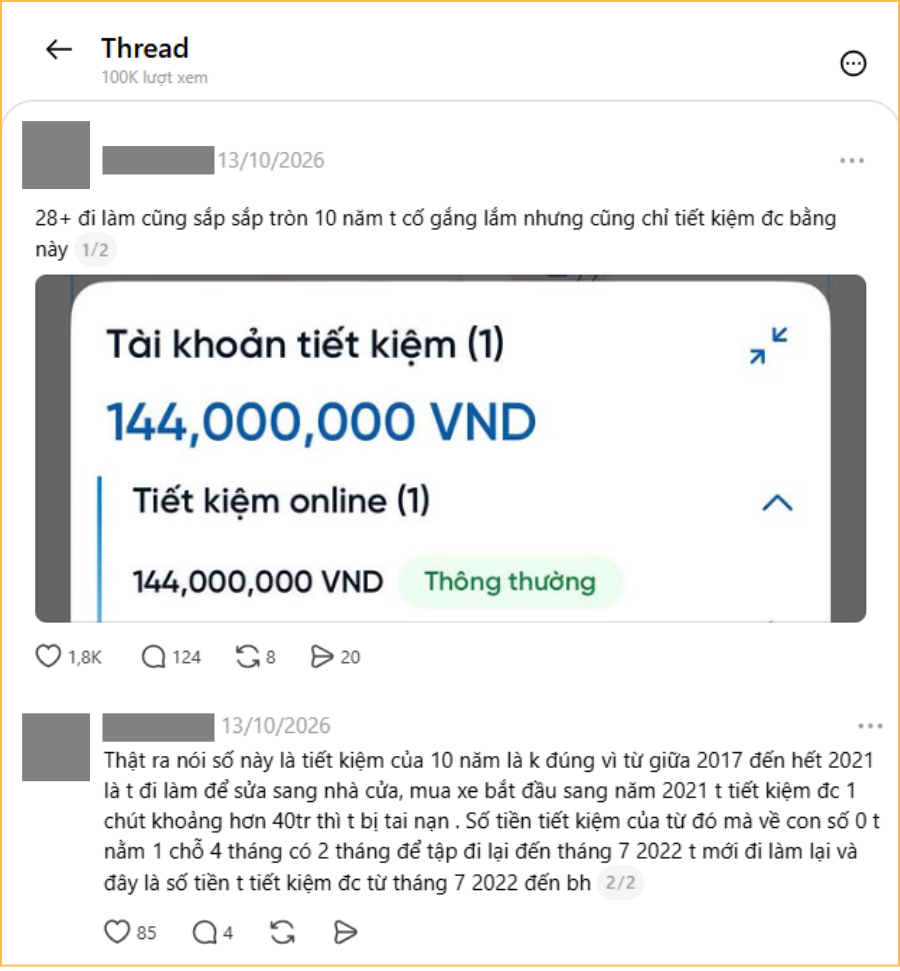
Phía dưới những bài đăng này, bên cạnh những lời khen, không ít người cũng bày tỏ quan điểm về việc tích lũy, gửi tiết kiệm. Đa số đều đồng tình: Gửi tiền ngân hàng là cách đơn giản và an toàn nhất để xây dựng thói quen tiết kiệm, đặc biệt với người có ít kiến thức đầu tư.
“25 tuổi có 550 triệu gửi tiết kiệm, đỉnh thật. Nhưng mình nghĩ nên chia ra làm 2-3 khoản tiết kiệm thì hơn, lỡ có việc đỡ phải rút trước hạn” - Một người khuyên.
“Tiết kiệm chưa bao giờ là xấu. Năm 2019, mình 18 tuổi mình có 80 triệu với nửa chỉ vàng, cũng mang tiền đi gửi tiết kiệm. Số tiền đó với nửa chỉ vàng là mình gom lại từ tiền lì xì các năm ấy. Đến năm 2020-2021 mọi thứ khó khăn, lúc đó vẫn đang học đại học, bố mẹ không có tiền gửi lên nên mình rút tiết kiệm ra trang trải, còn gửi về nhà được 1 ít, thế nên chưa bao giờ mình thấy hối hận vì tiết kiệm” - Một người chia sẻ.
“Hàng tháng nhận lương, mình để ra 2 phần tích góp, còn 1 phần để mình tiêu hàng ngày . Tích tầm 2 tháng là mình sẽ đi mua 1 chỉ vàng để dành, giá vàng cao thì 3 tháng mua 1 chỉ. Cứ để đó sau này có việc thì đỡ phải xin tiền bố mẹ, mà bố mẹ có việc thì mình cũng có chút ít để đóng góp” - Một người bình luận.
“Càng ngày mình càng thấm thía việc không nợ nần và tiết kiệm cũng là 1 dạng tự do tài chính, chứ không cần phải có tiền tỷ trong tài khoản. Áp lực nợ nần nó đáng sợ lắm, mình vừa trả hết nợ do kinh doanh thất bại, cũng đang bắt đầu lại từ đầu, mỗi tháng gửi tiết kiệm 2-3 triệu, nhiều thì 4 triệu, không hơn ai nhưng cảm giác nhẹ nhõm kinh khủng” - Một người kể.
Lời khuyên cho người lần đầu gửi tiết kiệm
1. Đừng vội gửi toàn bộ số tiền đang có
Thấy lãi suất tiết kiệm hấp dẫn, người mới thường muốn đưa phần lớn tiền tích lũy vào ngân hàng để tối ưu tiền lãi. Tuy nhiên, trước khi gửi, bạn cần xác định khoản nào thực sự chưa cần sử dụng trong thời gian tới.
Chẳng hạn, nếu đang có 50 triệu đồng nhưng sắp phải đóng tiền thuê nhà, thanh toán hóa đơn hoặc mua sắm đồ dùng cần thiết, việc gửi toàn bộ vào kỳ hạn 6-12 tháng có thể khiến bạn khó xoay xở khi cần tiền gấp. Tốt hơn hết, hãy giữ lại quỹ dự phòng tương đương 3-6 tháng chi phí sinh hoạt ở nơi dễ dàng rút ra, phần còn lại mới cân nhắc gửi tiết kiệm có kỳ hạn.
2. Chọn kỳ hạn dựa trên thời điểm cần dùng tiền, không chỉ nhìn vào lãi suất
Khi xem bảng lãi suất ngân hàng, nhiều người thường ưu tiên kỳ hạn có mức lãi cao nhất. Tuy nhiên, kỳ hạn phù hợp cần dựa trên kế hoạch sử dụng tiền thay vì chỉ nhìn vào số tiền lãi nhận được.
Nếu dự kiến dùng tiền sau 3 tháng để đóng học phí, chuyển nhà hoặc thanh toán một khoản mua sắm lớn, bạn nên cân nhắc kỳ hạn 1-3 tháng thay vì gửi 6-12 tháng chỉ vì lãi suất hấp dẫn hơn. Ngược lại, với khoản tiền chắc chắn chưa cần sử dụng trong một năm, kỳ hạn dài hơn có thể là lựa chọn đáng cân nhắc. Trước khi gửi, hãy xác định rõ mình có thể để khoản tiền đó trong ngân hàng bao lâu để hạn chế việc phải tất toán trước hạn.
3. Chia khoản tiền gửi thành nhiều phần để dễ xoay xở
Thay vì gửi toàn bộ tiền vào một sổ tiết kiệm, bạn nên chia thành nhiều khoản nhỏ với kỳ hạn hoặc thời điểm đáo hạn khác nhau. Cách làm này giúp bạn chủ động hơn khi phát sinh nhu cầu chi tiêu.
Ví dụ, với 60 triệu đồng, bạn có thể chia thành ba khoản, mỗi khoản 20 triệu đồng. Khi cần tiền, bạn chỉ phải cân nhắc tất toán 1 khoản thay vì rút toàn bộ 60 triệu đồng. Việc chia nhỏ cũng giúp các khoản tiết kiệm lần lượt đến ngày đáo hạn, tạo điều kiện để bạn đánh giá lại nhu cầu sử dụng tiền và quyết định có nên tiếp tục gửi hay không.
4. Ưu tiên sự an toàn và minh bạch, đừng chạy theo lời mời lãi cao bất thường
Lần đầu gửi tiết kiệm, nhiều người dễ bị thu hút bởi những lời quảng cáo lãi suất cao hơn đáng kể so với mặt bằng chung. Tuy nhiên, cần kiểm tra kỹ đó có thực sự là sản phẩm tiền gửi của ngân hàng hay không, bởi không phải sản phẩm tài chính nào được quảng cáo với mức sinh lời hấp dẫn cũng có tính chất và mức độ an toàn giống nhau.
Đồng thời, bạn chỉ nên giao dịch qua ứng dụng, website chính thức hoặc tại quầy ngân hàng. Tuyệt đối không chuyển tiền vào tài khoản cá nhân của người tự xưng là nhân viên ngân hàng để nhờ mở sổ tiết kiệm.
Sau cùng, điều quan trọng khi gửi tiết kiệm là bắt đầu với khoản tiền phù hợp, hiểu rõ điều kiện gửi và duy trì thói quen kiểm tra tài khoản định kỳ. Khi nắm được cách tính lãi và quản lý ngày đáo hạn, bạn sẽ chủ động hơn trong việc sử dụng khoản tiền tích lũy.
Ngọc Linh