
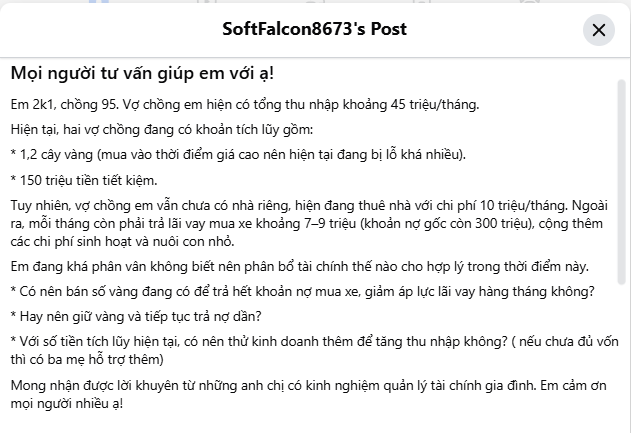
Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, một cô vợ đã trải lòng về tình cảnh hiện tại của gia đình khi vừa ở thuê 10 triệu/tháng, vừa phải gánh khoản nợ 7-9 triệu/tháng mua ô tô trả góp.
Với mức thu nhập 45 triệu/tháng, tiền mặt hiện có 150 triệu cùng 1,2 cây vàng, vợ chồng cô dự định bán số vàng để lấy tiền trả nợ. Tuy nhiên vì mua vàng ở vùng giá cao nên nếu bây giờ bán thì sẽ lỗ “khá nhiều”. Trong khi đó, dư nợ từ khoản vay mua ô tô hiện là 300 triệu đồng.
Trong phần bình luận của bài đăng, đa số mọi người đều đồng tình: Nếu có nợ thì ưu tiên hàng đầu vẫn là trả hết nợ, đặc biệt là khoản nợ có lãi suất cao.
“Nếu lãi suất thả nổi cao quá thì mình nghĩ đành chấp nhận bán vàng trả bớt nợ gốc, còn lại vẫn phải giữ tầm 100 triệu tiền mặt dự phòng. Đang nuôi con nhỏ mà không có tiền dự phòng thì cũng chông chênh lắm. Ưu tiên vẫn là hết nợ hoặc chưa hết được thì bớt phần nào, hay phần ấy. Song song với đó cũng nên xem lại chi phí sinh hoạt, giảm được tiền nhà thì tốt, 2 vợ chồng 1 con nhỏ thuê nhà 10 triệu mình thấy hơi cao” - Một người khuyên.
“Sao đang có nợ ngân hàng mà vẫn mua vàng tích lũy nhỉ? Vậy là hơi ngược. Nếu là mình thì mình sẽ bán vàng với 150 triệu lấy ra trả hết nợ. Dư nợ còn tầm 300 triệu thì chắc vậy là đủ trả hết. Hết nợ rồi thì cố gắng tiết kiệm lại từ đầu, còn việc kinh doanh thì để sau, bao giờ hết nợ và tài chính ổn định thì hẵng tính” - Một người chia sẻ.
“Thu nhập 45 triệu/tháng không thấp nhưng thuê nhà 10 triệu rồi còn mua xe trả góp thì nó lại khác. Tiếc 1,2 cây vàng thì cứ lấy tiết kiệm ra trả đỡ phần nợ gốc đi, giảm số tiền phải trả hàng tháng xuống, kết hợp xem lại chi tiêu nữa” - Một người bình luận.
“Không thấy ai gợi ý chuyện bán ô tô nhỉ? Theo mình nếu xe không tạo ra thu nhập mà còn tốn thêm nhiều chi phí hàng tháng, bán xe là hợp lý. Gia đình có con nhỏ thì vẫn cần dự phòng tiền mặt. Vàng đang giảm giá nhưng nó vẫn là tài sản, còn ô tô là tiêu sản, chẳng ai bán tài sản để giữ tiêu sản cả. Đấy là trong trường hợp ô tô không tạo ra thu nhập cho gia đình, còn nếu đó là công cụ để vợ chồng kiếm tiền thì đành phải giữ thôi” - Một người chia sẻ.
Lời khuyên cho người đang có nợ
1. Ưu tiên trả nợ nhưng đừng bỏ qua việc dự phòng tiền mặt
Tâm lý muốn nhanh chóng thoát nợ có thể khiến nhiều người dành gần như toàn bộ tiền tiết kiệm để trả các khoản vay, mà không dữ lại tiền dự phòng. Cách làm này đương nhiên sẽ giúp bạn giảm nợ nhanh hơn, nhưng đồng thời cũng tiềm ẩn không ít rủi ro.
Nếu bất ngờ phát sinh chi phí khám chữa bệnh, sửa xe hoặc công việc bị gián đoạn, bạn có thể phải tiếp tục vay tiền để trang trải. Khi đó, vòng luẩn quẩn nợ cũ chưa hết đã xuất hiện nợ mới. Vì vậy, bên cạnh việc cố gắng trả nợ thật nhanh, hãy duy trì một khoản tiền dự phòng phù hợp với khả năng tài chính. Nếu chưa có khoản dự phòng, bạn có thể bắt đầu bằng việc dành một phần nhỏ thu nhập để tích lũy, đồng thời vẫn đảm bảo các nghĩa vụ thanh toán đúng hạn.
Mục tiêu là giảm nợ nhưng không khiến bản thân rơi vào tình trạng hoàn toàn không có quỹ dự phòng.
2. Điều chỉnh thói quen chi tiêu kết hợp tăng thu nhập
Khi đang có nợ, nhiều người nghĩ rằng chỉ cần kiếm thêm tiền là mọi vấn đề sẽ được giải quyết. Tăng thu nhập chắc chắn có thể giúp trả nợ nhanh hơn, nhưng nếu chi tiêu vẫn không được kiểm soát, số tiền kiếm thêm rất dễ bị sử dụng hết mà khoản nợ không giảm đáng kể.
Thay vì cắt bỏ mọi nhu cầu cá nhân, hãy rà soát lại các khoản chi trong một tháng để xác định đâu là khoản có thể điều chỉnh. Chẳng hạn, bạn có thể giảm số lần đặt đồ ăn, hạn chế mua sắm theo cảm xúc hoặc tạm hoãn những món đồ chưa thực sự cần thiết. Đồng thời, hãy đặt ra một mức chi tiêu phù hợp với thu nhập sau khi đã trừ tiền trả nợ và các khoản sinh hoạt thiết yếu. Việc điều chỉnh không nhất thiết phải quá khắt khe, nhưng cần duy trì đủ lâu để tạo ra khoản tiền dư ổn định dành cho việc trả nợ.
Ngọc Linh