
Với những gia đình đang nuôi con nhỏ, việc sở hữu ô tô chắc chắn sẽ giúp việc đi lại thuận tiện hơn. Đó là sự thật không cần bàn cãi. Vấn đề khiến nhiều người băn khoăn là tiền mua xe cũng như chi phí nuôi xe hàng tháng, và câu hỏi cần đặt ra không phải là “có nên mua ô tô hay không?”, mà là “việc mua ô tô và nuôi xe có ảnh hưởng thế nào đến tài chính của gia đình?”.
Cặp vợ chồng trong câu chuyện dưới đây cũng đang trong trạng thái lưỡng lự vì điều đó.
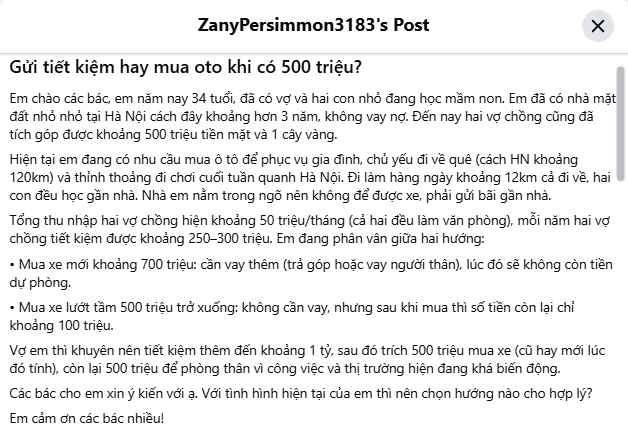
Theo chia sẻ của người chồng: Vợ chồng đã có nhà mặt đất ở Hà Nội, thu nhập trung bình khoảng 50 triệu/tháng. Mỗi năm vợ chồng tiết kiệm được khoảng 250-300 triệu. Về nhu cầu sử dụng ô tô, anh cho biết chỉ khi đi chơi cuối tuần hoặc về quê mới cần, còn lại việc đi làm và đưa đón con đi học thì sử dụng xe máy vì khoảng cách không quá xa. Nếu mua xe, vợ chồng anh sẽ phải gửi ở bãi đỗ xe gần nhà.
“Em đang phân vân giữa hai hướng:
- Mua xe mới khoảng 700 triệu: Cần vay thêm (trả góp hoặc vay người thân), lúc đó sẽ không còn tiền dự phòng.
- Mua xe lướt tầm 500 triệu trở xuống: Không cần vay, nhưng sau khi mua thì số tiền còn lại chỉ khoảng 100 triệu.
Vợ em thì khuyên nên tiết kiệm thêm đến khoảng 1 tỷ, sau đó trích 500 triệu mua xe (cũ hay mới lúc đó tính), còn lại 500 triệu để phòng thân vì công việc và thị trường hiện đang khá biến động” - Người chồng viết.
Dưới phần bình luận của bài đăng, đa số mọi người đều ủng hộ anh nên nghe theo vợ. Vì ô tô là phương tiện di chuyển, chỉ nên mua khi nhu cầu sử dụng cao hoặc tài chính dư dả. Trong trường hợp của gia đình này, nếu chỉ dùng xe vào cuối tuần hoặc thi thoảng về quê, và quyết định mua xe khiến tài chính của gia đình quay lại “điểm xuất phát”, rõ ràng là không nên vội.
“Với tình hình kinh tế của gia đình bạn thì mình nghĩ không nên mua ô tô bây giờ, cần đi đâu thì cứ book taxi ấy, nhanh tiện rẻ. Chứ mua ô tô thì nhiều chi phí phát sinh lắm, chưa kể nếu gửi xe ở gần nhà thì trời mưa, trời nắng muốn lấy xe đi lại phải đi bộ ra bãi gửi, chẳng tiện hơn mấy, trừ khi là ở chung cư và gửi xe dưới hầm nó lại khác” - Một người phân tích.
“Nên nghe vợ bác ạ, nhu cầu sử dụng không cao, mua thì 1 là phải vay, 2 là hết tiền dự phòng thì có lý do gì để mua luôn đâu” - Một người đồng tình.
“Đây để em kể chuyện nhà em mua xe cho bác tham khảo. Nhà em dư tầm 600 triệu, quyết định mua xe cũ 270 triệu, còn lại gửi tiết kiệm. Nhưng mua rồi mới thấy hối hận, biết thế chẳng mua xe làm gì. Mỗi tháng gánh thêm hơn 3 triệu tiền xăng, vừa rồi đăng kiểm hết hơn 3 triệu nữa, sắp tới lại đi bảo dưỡng. Tháng này chưa phải đi bảo dưỡng mà tính ra nhà em chi cho xe hết 7-8 triệu rồi đây, ngang nuôi thêm 1 đứa con” - Một người bình luận.
“Mình thì vote gửi tiết kiệm hoặc đầu tư, chứ đi lại thì ở Hà Nội book taxi phát một, chẳng tội gì mua ô tô rồi tốn thêm bao nhiêu thứ, chưa kể có phải lúc nào cũng tự lái được đâu, đi ăn đi chơi lỡ uống bia thì cũng phải thuê người lái hoặc gửi xe ở quán đi xe ôm về rồi” - Một người bày tỏ.
Dấu hiệu bạn nên cân nhắc lại về quyết định mua ô tô
1. Nhu cầu sử dụng ô tô không nhiều
Trước khi mua xe, bạn nên xem xét tần suất và mục đích sử dụng trong cuộc sống hàng ngày. Nếu phần lớn thời gian vẫn đi làm bằng xe máy và chỉ cần ô tô vào một vài dịp cuối tuần, du lịch hoặc khi thời tiết xấu, việc sở hữu xe có thể chưa thực sự cần thiết. Bởi ô tô không chỉ tốn tiền mua ban đầu mà còn kéo theo nhiều khoản chi như gửi xe, xăng dầu, bảo hiểm và bảo dưỡng, ngay cả khi không sử dụng thường xuyên.
Trong trường hợp nhu cầu di chuyển chưa lớn, thuê xe khi cần thiết có thể là phương án tiết kiệm và linh hoạt hơn.
2. Mua xe khiến tiền tiết kiệm, quỹ dự phòng về 0
Nếu phải sử dụng gần như toàn bộ tiền tích lũy để mua ô tô, bạn nên cân nhắc lại quyết định này. Trong cuộc sống, những tình huống bất ngờ như mất việc, giảm thu nhập, phát sinh chi phí y tế hoặc gia đình cần một khoản tiền lớn đều có thể xảy ra. Khi không còn tiền dự phòng, bạn dễ rơi vào tình trạng phải vay mượn để xoay xở. Trong khi đó, ô tô lại là tài sản có xu hướng mất giá theo thời gian. Vì vậy, việc sở hữu xe không nên đánh đổi bằng toàn bộ khoản tiền tiết kiệm. Tốt hơn hết, bạn nên đảm bảo vẫn giữ được quỹ dự phòng tương đương 3-6 tháng chi phí sinh hoạt sau khi hoàn tất giao dịch.
3. Khoản vay và chi phí nuôi xe ảnh hưởng đến ngân sách hàng tháng
Giá xe không phải khoản chi duy nhất cần tính đến khi mua ô tô.
Nếu vay ngân hàng, mỗi tháng gia đình còn phải trả cả gốc lẫn lãi, bên cạnh các chi phí xăng dầu, gửi xe, bảo hiểm, bảo dưỡng và sửa chữa. Những khoản này có thể chiếm một phần đáng kể trong thu nhập, khiến ngân sách dành cho sinh hoạt, chăm sóc con cái và tiết kiệm bị thu hẹp.
Chẳng hạn, nếu trước đây gia đình có thể tiết kiệm 8-10 triệu đồng mỗi tháng nhưng sau khi mua xe chỉ còn dư 1-2 triệu đồng, đây là dấu hiệu cho thấy chiếc xe đang tạo áp lực lớn lên dòng tiền. Một chiếc ô tô chỉ thực sự phù hợp khi gia đình có thể duy trì các khoản chi thiết yếu, trả nợ đúng hạn và tiếp tục tích lũy mà không phải liên tục thắt chặt chi tiêu.
Ngọc Linh