
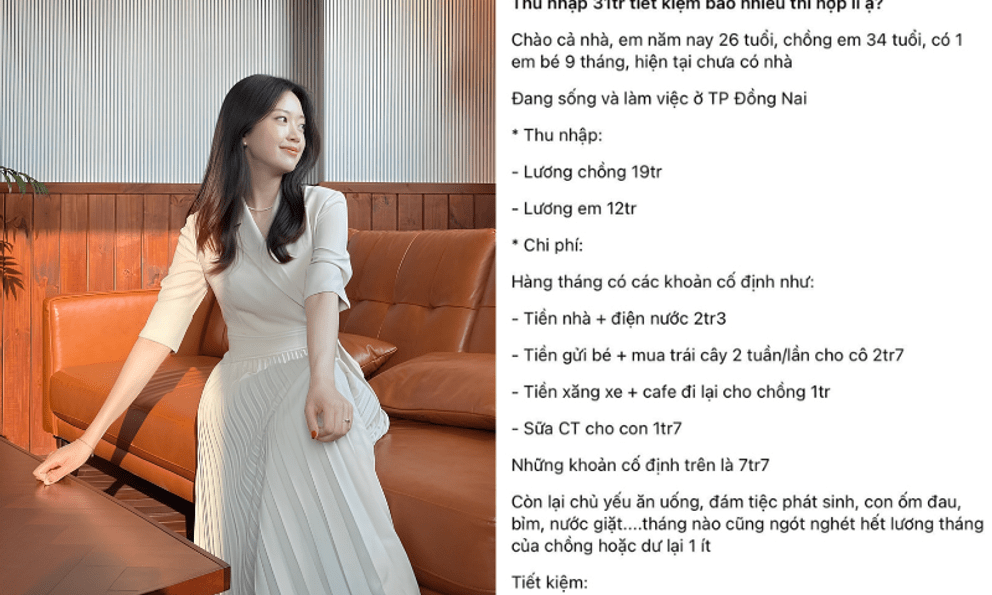
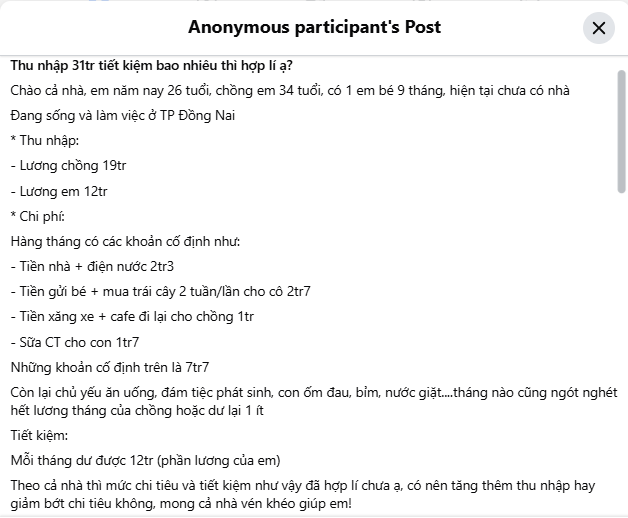
Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, một cô vợ ở Đồng Nai đã xin lời khuyên về cách cắt giảm chi tiêu. Theo lời chia sẻ của cô, gia đình hiện đang có 1 con nhỏ, vẫn đang thuê nhà ở thành phố Đồng Nai. Với mức thu nhập 31 triệu/tháng, trong đó 19 triệu là lương của chồng, 12 triệu là lương của vợ, cô vẫn tiết kiệm được toàn bộ phần lương của mình. Nói cách khác, chi tiêu cả tháng bao gồm tiền ăn, tiền thuê nhà và chi phí cho con đều gói gọn trong lương của chồng, có tháng vẫn còn dư ra 1 ít.
Với tình hình này, bên cạnh những lời khen về cách vun vén chi tiêu đâu ra đấy, đa số mọi người đều khuyên cô không nên cố cắt giảm chi tiêu nữa. Thay vào đó, tìm cách tăng thu nhập sẽ là phương án tối ưu, lâu dài hơn.
“Tiết kiệm 38% thu nhập là ổn rồi mom. Không biết mức sống với giá thuê nhà ở Đồng Nai sao chứ mình thấy vậy là rẻ rồi, hoặc có thể do mom chi tiêu khéo chứ mình cũng 2 vợ chồng, 1 con nhỏ, ở tỉnh thôi mà tháng nào cũng 25 triệu đây, càng nghĩ càng sót ruột” - Một người bình luận.
“Tiền nhà với điện, nước vậy quá rẻ, cũng đỡ khối á. Em ở trọ ghép một tháng còn 3 triệu hơn” - Một người chia sẻ.
“Xin vía tiết kiệm mom ơi, nay gần cuối tháng mình mới cộng sổ tính toán. Nhà mình cũng 2 vợ chồng với 1 bé 21 tháng ở trọ TP.HCM, mà tháng này nhiều khoản phát sinh nên tiêu 26 triệu rồi. Tổng kết xong choáng váng thật sự, như nhà mom là quá ok. Giờ chỉ cần tăng thu nhập nữa là đẹp, mà chưa tăng được cũng không sao, áp lực quá đôi khi chuyện lại khó thành” - Một người khuyên.
“Thấy nhiều người khen bạn vợ giỏi chi tiêu mà không thấy ai khen bạn chồng ha. Ý là vợ chồng cũng phải đồng lòng mới tiết kiệm được nguyên phần lương của 1 người ấy, chứ xích mích tiền bạc hoặc mỗi người muốn 1 kiểu thì khó lắm. Giờ động viên nhau cố gắng làm thêm, kiếm thêm thôi chứ chi tiêu ổn rồi cũng chẳng nên giảm nữa” - Một người khen.
Dấu hiệu bạn không nên cố cắt giảm chi tiêu
Nếu đang suy nghĩ về việc có nên cắt giảm chi tiêu để tăng tỷ lệ tiết kiệm hay không, trước tiên, bạn nên nhìn lại 3 điều dưới đây. Bởi không phải lúc nào việc giảm chi cũng là phương án tối ưu.
1. Bạn phải hy sinh sức khỏe để tiết kiệm tiền
Nếu việc cắt giảm chi tiêu khiến bạn liên tục bỏ bữa, ăn uống thiếu chất, trì hoãn khám bệnh hoặc cắt bỏ những hoạt động thể chất cần thiết, đã đến lúc xem lại mục đích của việc này. Đây là những khoản chi có thể không tạo ra lợi ích tài chính ngay lập tức, nhưng lại ảnh hưởng trực tiếp đến chất lượng sống và khả năng làm việc lâu dài.
Chẳng hạn, thay vì mua thực phẩm đủ dinh dưỡng, bạn chỉ chọn những món rẻ nhất để giảm tiền ăn mỗi tháng, hoặc thay vì chi tiền chăm sóc cải thiện sức khỏe, bạn lại ưu tiên trì hoãn chỉ để tiết kiệm thêm vài trăm ngàn hay 1 triệu đồng,...
Những quyết định này có thể giúp tăng tiết kiệm trong ngắn hạn, nhưng về lâu dài lại khiến bạn phải trả giá bằng sức khỏe, thậm chí phát sinh chi phí lớn hơn. Khi cần tiết kiệm, hãy ưu tiên cắt những khoản ít cần thiết trước, thay vì giảm chi phí chăm sóc bản thân đến mức tối thiểu.
2. Thu nhập vẫn ổn định, ngân sách nằm trong tầm kiểm soát và bạn đã có khoản dự phòng
Không phải cứ nhìn thấy tiền tiết kiệm tăng chậm là cần thắt chặt chi tiêu hơn nữa. Nếu thu nhập đủ trang trải các nhu cầu thiết yếu, không phải vay nợ để duy trì sinh hoạt, vẫn dành được một phần tiền cho mục tiêu dài hạn và đã có quỹ dự phòng phù hợp, bạn không nhất thiết phải cắt giảm chi tiêu.
Một người có thể tiết kiệm đều đặn mỗi tháng nhưng vẫn dành ngân sách cho sở thích cá nhân, những buổi gặp gỡ bạn bè hoặc chuyến đi ngắn ngày. Điều quan trọng là các khoản này không khiến họ phải rút tiền dự phòng, chậm trả nợ hay từ bỏ những mục tiêu tài chính đã đặt ra. Thay vì cố ép bản thân tiết kiệm thêm bằng mọi giá, hãy đánh giá tổng thể dòng tiền và mức độ an toàn tài chính. Khi các nghĩa vụ quan trọng đã được đáp ứng, chi tiêu có kế hoạch cho những điều mình thực sự coi trọng cũng là một phần hợp lý của việc sử dụng tiền.
3. Cắt giảm chi tiêu bắt đầu khiến bạn mất khả năng phát triển bản thân hoặc tăng thu nhập
Một dấu hiệu đáng lưu ý khác là bạn liên tục từ chối những khoản chi có thể cải thiện năng lực làm việc, mở rộng cơ hội nghề nghiệp hoặc giúp tăng thu nhập trong tương lai chỉ vì muốn tiết kiệm trước mắt. Ví dụ, bạn không đăng ký một khóa học cần thiết để cải thiện kỹ năng làm việc, ngại đầu tư các thiết bị để tối ưu năng suất, hơn hoặc từ chối tham gia một sự kiện chuyên môn có ích cho việc mở rộng mối quan hệ trong ngành.
Tất nhiên, không phải khóa học hay cơ hội nào cũng đáng tiền, chúng ta vẫn cần cân nhắc chất lượng, mức phí và lợi ích thực tế trước khi quyết định. Tuy nhiên, nếu mọi khoản chi đều bị xem là lãng phí, bạn có thể vô tình bỏ qua những khoản đầu tư hợp lý cho chính mình.
Tiết kiệm không chỉ là giữ lại càng nhiều tiền càng tốt, mà còn là phân bổ nguồn lực để đạt được các mục tiêu dài hạn. Khi ngân sách cho phép, hãy dành một khoản phù hợp cho việc học tập, nâng cao kỹ năng và phát triển nghề nghiệp, đồng thời đặt ra giới hạn rõ ràng để tránh chi tiêu vượt khả năng.
Ngọc Linh