
Trước đây, mua nhà từng là một trong những mục tiêu lớn nhất, quan trọng nhất với không ít người. Họ có thể đã lập gia đình, đã có con hoặc còn độc thân, nhưng dù trạng thái hôn nhân là gì thì mua nhà vẫn là điều phải cố gắng làm được.
Tuy nhiên gần đây, câu chuyện này đã khác đi nhiều. Tại Mỹ, nhiều gia đình đã gác lại mục tiêu mua nhà, hài lòng với quyết định ở thuê, đôi khi không hẳn là vì tiềm lực tài chính không cho phép. Với họ, việc không mua nhà có thể chỉ đơn giản là cách phân bổ tiền bạc và thời gian phù hợp hơn với cuộc sống hiện tại.
Khi thuê nhà dài hạn là lựa chọn phù hợp, tội gì phải cố mua nhà?
Marina Brochado (44 tuổi) và người bạn đời - Brenna Brochado (41 tuổi) hiện đang có 1 người con 15 tuổi. Gia đình 3 người đang thuê nhà tại khu vực ngoại ô Boston (Mỹ). Trước đây, gia đình Marina từng sở hữu bất động sản và họ đã bán đi. Khoảng 3 năm gần đây, cả 2 quyết định quay lại thuê nhà và cho rằng đây là một trong những quyết định tốt nhất mình từng đưa ra.
Hàng tháng, Marina phải trả 2.900 USD (khoảng 75,4 triệu đồng) để thuê một căn nhà 2 phòng ngủ, 2 phòng nhà vệ sinh và 1 tầng hầm. Mức tiền này thậm chí cao hơn khoản trả góp khoảng 2.200 USD/tháng (57,2 triệu đồng) mà cô từng phải trả khi sở hữu nhà. Dẫu vậy, vợ chồng Marina rất hài lòng.
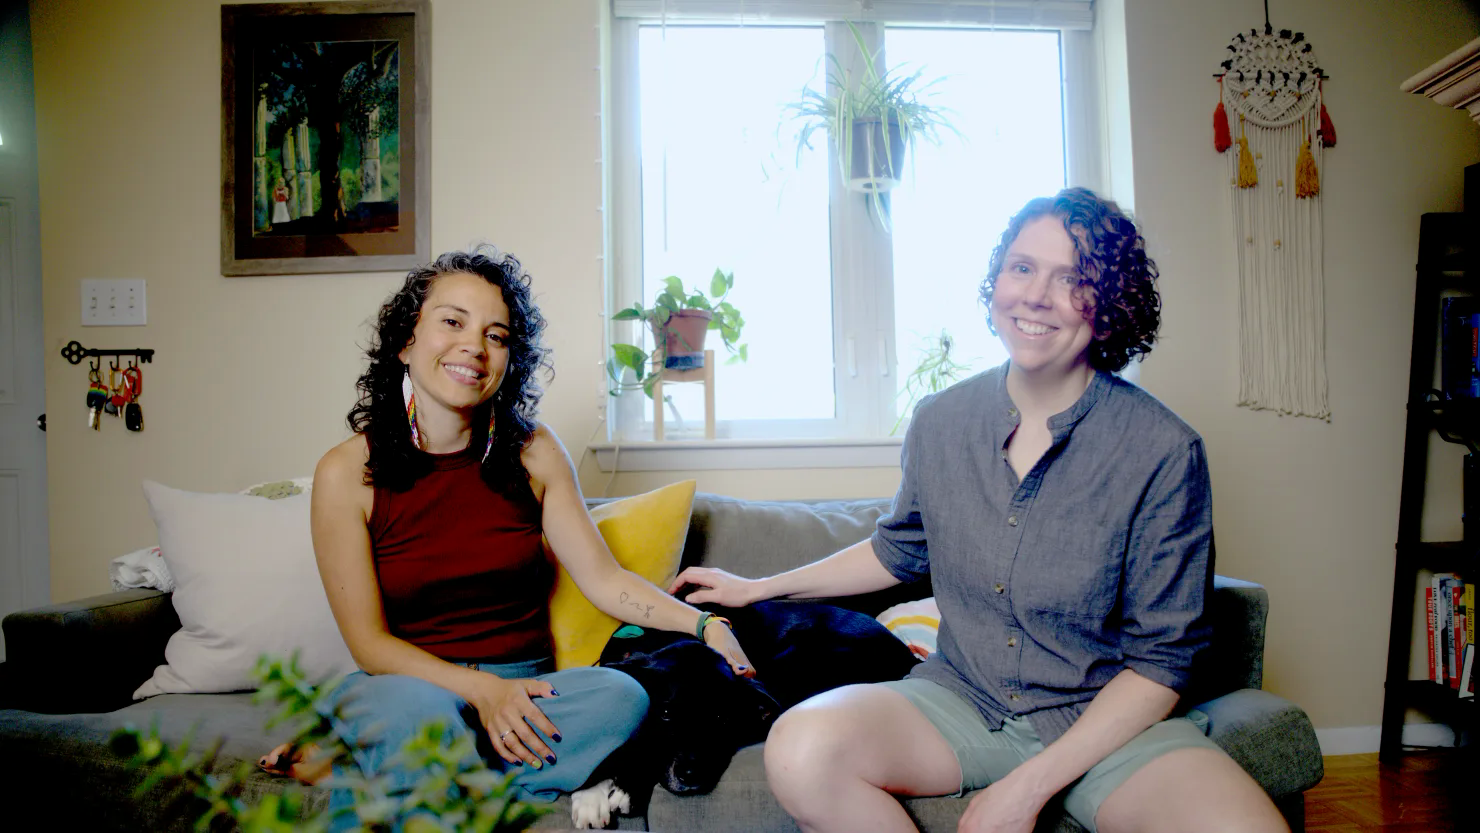
Trước đây, Marina từng nghĩ cuộc sống sẽ diễn ra theo một trình tự quen thuộc: Kết hôn, mua nhà, nuôi chó rồi sinh con. Năm 2008, cô mua căn nhà đầu tiên ở Raleigh, bang North Carolina. Nhưng chỉ một năm sau, cô nhận ra mình không thích cuộc sống của một chủ nhà. Marina cho biết cô gần như ngày nào cũng nhìn quanh và nghĩ về những thứ cần sửa chữa. Từ việc bảo trì đến chi phí phát sinh, căn nhà trở thành một nguồn áp lực khiến cô phải bận tâm.
Đến năm 30, Marina nhận ra mình muốn dùng tiền và thời gian cho những điều khác như du lịch, chăm sóc gia đình hơn là chăm sóc 1 căn nhà. Vì vậy, dù tiền thuê nhà hiện cao hơn khoản trả góp trước đây, cô vẫn cho rằng khoản chênh lệch này đáng giá.
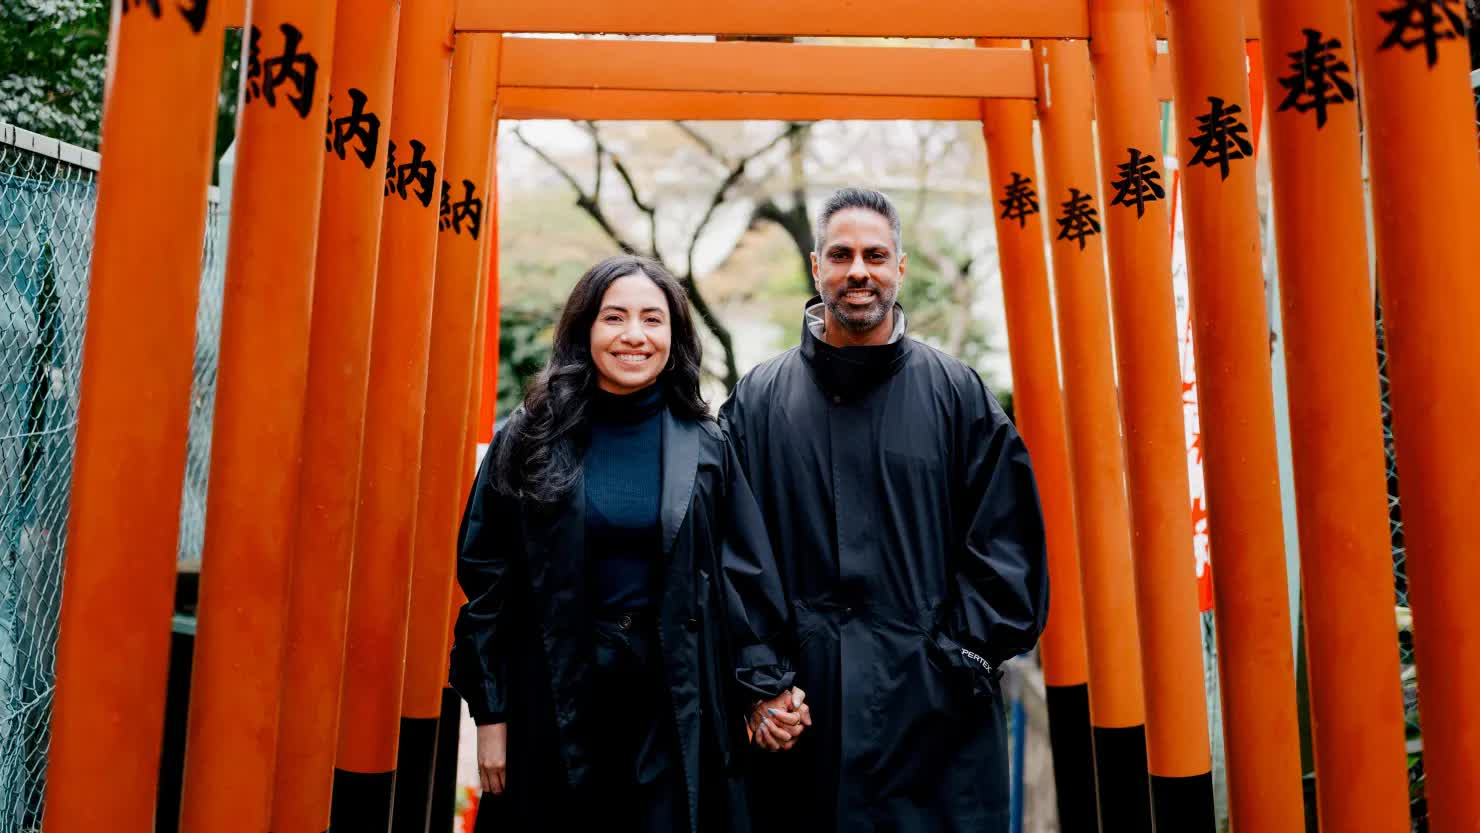
Một trường hợp khác là Ramit Sethi (43 tuổi) và vợ - Cassandra Sethi (41 tuổi). Dù có đủ khả năng tài chính để mua nhà ở New York (Mỹ), Ramit đã lựa chọn thuê nhà trong hơn 20 năm qua. Ramit cho biết nếu mua một căn nhà tương đương nơi gia đình đang thuê, chi phí sở hữu có thể cao hơn gấp đôi tiền thuê. Nhờ tiếp tục thuê, anh cho rằng mình tiết kiệm được hàng nghìn USD mỗi tháng.
Theo Ramit, nhiều người thường chỉ nhìn vào khoản tiền thuê nhà để kết luận rằng thuê nhà là "ném tiền qua cửa sổ", nhưng lại bỏ qua hàng loạt chi phí khi sở hữu nhà như thuế bất động sản, tiền lãi vay, bảo trì, sửa chữa. Quan trọng hơn, họ có thể không tính đến chi phí cơ hội của khoản tiền trả trước. Nếu số tiền này được đầu tư vào các tài sản khác, nó có thể tạo ra một khoản sinh lời thay vì nằm trong căn nhà.
Tuy nhiên, Ramit cũng cho rằng không có công thức chung cho tất cả mọi người. Quyết định mua hay thuê cần được tính toán dựa trên thu nhập, nơi sinh sống, nhu cầu gia đình, thời gian dự định ở lại và các mục tiêu tài chính khác.
Tại Los Angeles (Mỹ), Danelle Sandoval và chồng sắp cưới là Gabriel Mariano cũng chưa có ý định mua nhà. Cả 2 đang thuê một căn hộ 3 phòng ngủ với giá 3.750 USD/tháng (khoảng 97,5 triệu đồng).
Danelle cho biết những căn nhà tương tự tại khu vực này có giá gần 1 triệu USD (khoảng 26 tỷ đồng). Nếu mua, khoản trả góp hàng tháng có thể lên khoảng 5.700 USD (148,2 triệu đồng), chưa tính thuế và các chi phí khác. Như vậy, chi phí sở hữu có thể cao hơn tiền thuê gần 2.000 USD/tháng (52 triệu đồng).
Cô tính rằng nếu muốn giữ tỷ lệ tiền trả cho khoản vay mua nhà tương đương tỷ lệ tiền thuê hiện tại, hai người phải kiếm thêm khoảng 90.000 USD/năm (2,34 tỷ đồng).
"Đó là bài toán mà chúng tôi thấy không phù hợp" - Danelle nói. Vì vậy, dù không loại trừ khả năng mua nhà trong tương lai, cô cho rằng thuê nhà vẫn phù hợp với gia đình ở thời điểm hiện tại.
Trong khi đó, Nick Waddell (29 tuổi) - Người từng mua nhà nhưng chỉ sống tại đó khoảng một năm trước khi bán và quay lại thuê một căn studio ở Charlotte, bang North Carolina (Mỹ), cho rằng: Việc có nhà khiến anh luôn phải nghĩ về khả năng căn nhà có thể phát sinh vấn đề. Những thứ trước đây anh cho rằng mình "cần", chẳng hạn sân vườn hay phòng tập tại nhà, cuối cùng lại ít được sử dụng.
Khi quay lại thuê nhà, Nick không còn phải lo nếu tủ lạnh hay máy rửa bát hỏng vì chỉ cần gọi báo cho chủ nhà là xong. Anh cũng có thêm tiền để đầu tư, tiết kiệm và chi cho những hoạt động mang lại giá trị cá nhân.
Một người khác là Ashlei Pollock (33 tuổi) thậm chí không còn đặt mục tiêu mua nhà trong tương lai gần. Cô sống cùng chồng Brandon (36 tuổi) và 3 con trong 1 căn nhà 5 phòng ngủ, 3 phòng tắm với giá 2.830 USD/tháng (khoảng 73,6 triệu đồng).
Ashlei cho biết lãi suất vay mua nhà không hấp dẫn, trong khi điều kiện để được duyệt khoản vay và mức thu nhập cần thiết đều là những trở ngại lớn. Gia đình cũng muốn các con có phòng riêng và một sân sau có hàng rào nên vẫn chấp nhận trả mức thuê tương đối cao. Cô thậm chí cho rằng gia đình có thể sẽ tiếp tục thuê nhà trong thời gian rất dài.
Một quan niệm khác về “ổn định cuộc sống”
Nếu như trước đây, việc có nhà hoặc sở hữu bất động sản được xem là “ổn định” hoặc “thành công”, thì hiện tại, ngày càng nhiều gia đình lựa chọn thuê nhà dài hạn ngay cả khi có đủ tài chính để mua nhà.
Theo phân tích của LendingTree từ dữ liệu của Cục Điều tra Dân số Mỹ, công bố vào tháng 1/2026, thuê nhà rẻ hơn mua nhà tại tất cả các khu vực đô thị lớn của nước này. Trong khi đó, khảo sát của CNBC và SurveyMonkey với 4.130 người trưởng thành tại Mỹ, thực hiện từ ngày 6/5 đế 11/5/2026, cho thấy: 58% người được hỏi vẫn coi việc sở hữu nhà là một phần trong mục tiêu cuộc sống của họ. Tuy nhiên, mức độ quan trọng của việc mua nhà vẫn đứng sau ổn định tài chính, được 72% người tham gia lựa chọn.
Đáng chú ý, 45% số người chưa đạt được cột mốc sở hữu nhà cho biết điều này hiện "hoàn toàn ngoài tầm với", trong khi 8% nói họ không có nhu cầu sở hữu nhà. Chi phí sinh hoạt được 81% người tham gia xác định là rào cản lớn nhất, tiếp theo là giá nhà với 60%.
Whitney Airgood-Obrycki, Nghiên cứu viên cấp cao tại Joint Center for Housing Studies thuộc Đại học Harvard (Mỹ), nhận định: Các hộ gia đình có thu nhập cao hơn đã đóng góp đáng kể vào nhu cầu thuê nhà trong khoảng 5-10 năm qua. Thị trường hiện cũng cung cấp nhiều lựa chọn hơn, từ căn hộ trung tâm thành phố đến nhà riêng ở ngoại ô, đáp ứng những nhu cầu khác nhau của người thuê.
Vì vậy, với một bộ phận người Mỹ, thuê nhà không còn đơn thuần là phương án tạm thời trước khi đủ tiền mua nhà. Họ cân nhắc cả chi phí sở hữu, thời gian dành cho bảo trì, khả năng di chuyển, cơ hội đầu tư và mức độ tự do trong cuộc sống. Với những người như Marina, Ramit, Nick hay Ashlei, việc không mua nhà là một lựa chọn tài chính và lối sống mà họ chủ động cân nhắc thay vì mặc định phải sở hữu bất động sản.
(Nguồn: CNBC)
Ngọc Linh